
1. Sommaire
Devant l’évolution constante de la jetonisation au Canada et dans le monde, les Autorités canadiennes en valeurs mobilières (ACVM) ont lancé le Projet jetonisation dans le cadre du Collaboratoire afin de mieux comprendre les possibilités, risques et implications réglementaires qui en découlent pour les marchés des capitaux canadiens.
Ce projet s’articule autour des objectifs suivants :
- étudier l’application de la législation canadienne en valeurs mobilières aux produits financiers jetonisés et à la TRD;
- cerner les éventuels obstacles réglementaires, facteurs d’incertitude ou points de friction pouvant nuire au développement de la jetonisation dans les marchés des capitaux canadiens;
- approfondir la compréhension des ACVM à propos de la jetonisation, de ses applications potentielles et des risques et possibilités qui y sont associés;
- favoriser l’innovation responsable, l’efficience des marchés, la protection des investisseurs, la concurrence et l’intégrité des marchés des capitaux du Canada;
- faciliter l’élaboration d’orientations réglementaires coordonnées et éclairées en matière de produits financiers, de services et d’infrastructures de marché jetonisés.
Le présent rapport synthétise les commentaires formulés par les intervenants (acteurs de marché1, fournisseurs de technologies, juristes, universitaires, associations sectorielles, organismes du secteur public) dans le cadre des vastes consultations menées durant la phase 1 du Projet jetonisation, que ce soit lors d’ateliers ou de rencontres bilatérales ou dans des sondages ou des mémoires2.
Phase 1 : principales constatations
De plus en plus, on perçoit la jetonisation comme faisant partie de l’évolution de l’infrastructure des marchés des capitaux.
Les intervenants ont souvent insisté sur le fait que ce n’est peut-être pas tant la jetonisation en soi que la modernisation de l’infrastructure du marché en découlant qui offre les perspectives les plus prometteuses. Les discussions ont surtout porté sur les possibilités d’amélioration quant à l’émission, à la négociation, au règlement, à la garde, à la gestion des sûretés et à d’autres processus post-marché. Les intervenants ont aussi mis en relief diverses considérations relatives aux structures de marché, dont les modèles de règlement, les liquidités et les actifs de règlement jetonisés, la formation de la liquidité, l’interopérabilité, la surveillance des marchés, la négociation en tout temps (24 h/24, 7 j/7) et l’évolution du rôle des intermédiaires.
On s’attend à ce que l’adoption de la jetonisation dans un avenir rapproché se concentre dans un nombre restreint de cas d’utilisation.
Selon les intervenants, la jetonisation des fonds d’investissement (en particulier des fonds du marché monétaire) et de certains actifs du marché privé ainsi que les applications de gestion de la trésorerie et des sûretés faisant appel à la chaîne de blocs constituent les cas d’utilisation les plus viables sur le plan commercial.
À l’inverse, la jetonisation des actions cotées est vue comme au stade du balbutiement; son adoption commerciale dépendra vraisemblablement du développement des infrastructures nécessaires, des modalités de règlement, de la demande des investisseurs et de la liquidité du marché. Certains intervenants estiment que, s’agissant de ces titres, la jetonisation n’ajouterait pas nécessairement beaucoup de valeur à court terme, étant donné que les systèmes existants sont assez efficients.
Il ne faut pas confondre la jetonisation et ses retombées.
Les intervenants ont fait valoir que, même si la jetonisation ouvre la voie à de nouvelles structures de marché, à des gains d’efficience opérationnelle et à de nouvelles méthodes d’enregistrement et de transfert d’actifs, elle ne peut pas à elle seule créer de la liquidité, changer les droits de propriété, élargir l’admissibilité pour les investisseurs, accroître la demande des investisseurs ou modifier l’application de la législation en valeurs mobilières. Beaucoup y voient une technologie porteuse qui devra s’accompagner de cadres légaux pertinents, d’infrastructures de marché et de mécanismes de gouvernance adéquats pour procurer les bienfaits attendus.
Il reste encore plusieurs questions importantes à creuser relativement aux aspects juridiques et opérationnels et à la structure du marché.
Parmi les éléments importants à prendre en considération dans l’optique du développement des marchés jetonisés au Canada, les intervenants ont cité des problèmes potentiels quant à la reconnaissance légale des enregistrements en chaîne, aux droits en matière de propriété et d’insolvabilité, au caractère définitif du règlement, aux ententes de garde, à la gouvernance, à la cybersécurité, à l’auditabilité, à l’interopérabilité et au traitement des actifs de règlement.
Les droits et protections peuvent varier considérablement selon le modèle de jetonisation.
Les intervenants ont traité des jetons parrainés par l’émetteur, des jetons sous garde parrainés par un tiers et des jetons synthétiques. S’ils n’ont pas montré de préférence nette pour l’un ou l’autre de ces modèles, ils ont néanmoins souligné que les droits de propriété, la protection des investisseurs, les modalités de gouvernance et les profils de risque pouvaient différer grandement selon la structure retenue, d’où l’importance d’une information claire et d’une bonne compréhension de la part des investisseurs.
Les points de vue sur la finance décentralisée font ressortir à la fois les possibilités et les mesures de protection nécessaires.
Les intervenants ont mentionné des avantages (programmabilité, automatisation, composabilité, nouvelles voies d’accès au marché), mais ont aussi émis des réserves à propos de la gouvernance, de la reddition de comptes, de la résilience opérationnelle, de l’intégrité du marché et de la protection des investisseurs. Bon nombre d’entre eux privilégient des solutions intégrant une sélection de fonctions de finance décentralisée tout en maintenant les protections réglementaires existantes.
Regard vers l’avenir
Dans l’ensemble, les résultats de la phase 1 montrent que le développement continu de la jetonisation au Canada suscite beaucoup d’intérêt et qu’il reste des questions à éclaircir relativement aux aspects juridiques, opérationnels et réglementaires et à la structure des marchés. Favorables à la poursuite du dialogue avec les autorités de réglementation, les intervenants ont insisté sur l’importance d’instaurer des voies claires et efficientes afin de faciliter le cheminement des initiatives de jetonisation de l’étape du concept et de l’expérimentation vers celle de la mise en œuvre.
Ces constatations orienteront la phase 2 du Projet jetonisation, durant laquelle on passera du stade exploratoire aux travaux réglementaires pratiques. Après avoir procédé à un appel public à projets, les ACVM se pencheront sur les initiatives de jetonisation spécifiques de manière à déterminer les trajectoires réglementaires appropriées, à faire ressortir des éléments probants concrets et à approfondir leur compréhension des modèles en émergence. Selon leur nature et leur degré d’avancement, les initiatives pourraient suivre des processus réglementaires existants ou des approches sur mesure, ou faire l’objet d’essais circonscrits dans un environnement contrôlé. Ces travaux aideront à établir s’il y aurait lieu de fournir des indications supplémentaires, d’entreprendre des projets réglementaires, d’améliorer la coordination réglementaire, d’effectuer des tests ou de prendre d’autres mesures.
2. Introduction
A. Contexte
Ces dernières années, la jetonisation a suscité un vif intérêt dans tout l’écosystème financier mondial. En effet, les institutions financières, les fournisseurs d’infrastructure de marché, les plateformes de négociation de cryptoactifs (PNC), les sociétés technologiques, les organismes de réglementation et les décideurs explorent ses applications potentielles dans l’optique d’améliorer l’émission, le placement, la négociation, le règlement et la gestion des instruments financiers3. Les tenants de la jetonisation avancent que la TRD pourrait réduire les frictions et les coûts liés au règlement, renforcer la transparence, faciliter l’automatisation grâce aux contrats intelligents, favoriser la mobilité des sûretés et ouvrir la voie à de nouveaux modèles de propriété et de placement d’actifs.
Ces avantages perçus ont contribué à ce que la jetonisation dépasse le stade expérimental et se développe activement sur les marchés. Les banques centrales et les fournisseurs d’infrastructure de marché continuent d’en évaluer les cas d’utilisation pour le paiement, la compensation, le règlement et le marché de gros, tandis que les gestionnaires d’actifs, les banques, les émetteurs, les dépositaires et d’autres acteurs de marché lancent des produits financiers jetonisés, tels que des fonds d’investissement, obligations, produits du marché monétaire et instruments du marché privé. Pendant ce temps, les fournisseurs d’infrastructures de chaînes de blocs, les concepteurs de technologies décentralisées et d’autres sociétés natives de la chaîne de blocs développent des produits, des services et des infrastructures de marché jetonisés qui évoluent parallèlement aux systèmes des marchés financiers traditionnels.
Dans plusieurs pays et territoires, cette effervescence sur les marchés s’est accompagnée de mutations en matière de réglementation et d’infrastructures de marché. Ainsi, l’Union européenne a adopté un règlement visant certains cryptoactifs4, tandis que plusieurs pays, notamment le Royaume-Uni, Singapour et la Suisse, ont entrepris des initiatives pour soutenir le développement et la mise à l’essai de marchés jetonisés (le Digital Securities Sandbox, le projet Guardian, le SIX Digital Exchange, respectivement)5.
Au Canada aussi, on a constaté un intérêt grandissant pour la jetonisation, à la fois dans les secteurs public et privé, dans les domaines de l’émission, de la négociation et du règlement et dans l’écosystème des paiements. Parmi les exemples notables, soulignons le Projet Jasper, qui portait sur le recours à la TRD dans le règlement de paiements et de titres6, le Projet Agorá, qui vise à explorer l’utilisation des dépôts bancaires jetonisés et des MNBC de gros pour les paiements transfrontaliers7, et le projet Samara, qui avait pour but de tester l’émission, la négociation et le règlement d’obligations au moyen de la TRD, grâce à une dispense coordonnée octroyée par la Commission des valeurs mobilières de l’Ontario (CVMO) et l’Autorité des marchés financiers8.
Si la rapidité et l’ampleur de son adoption future ne font pas consensus, de nombreux intervenants considèrent la jetonisation non pas comme une simple catégorie de produits nouveaux, mais comme un moteur de changement susceptible de faire évoluer l’infrastructure des marchés des capitaux. Selon les prévisions du marché, qui varient en fonction des catégories d’actifs et des hypothèses prises en compte, la valeur des actifs jetonisés pourrait atteindre 2 billions de dollars américains, voire dépasser les 16 billions, d’ici 20309. Bien qu’incertaines, ces projections montrent que les attentes pointent vers des modes d’émission, de placement et de négociation d’actifs financiers ainsi que des processus post-marché dans lesquels la jetonisation revêtirait une importance croissante.
La plupart des acteurs de marché et des décideurs prévoient une transition progressive plutôt qu’un remplacement en bloc de l’infrastructure de marché actuelle. À court et à moyen termes, il est attendu que les structures des marchés traditionnels et jetonisés coexisteront et que de nouveaux modèles hybrides émergent à mesure que les sociétés et les infrastructures de marché adopteront des actifs jetonisés et des processus faisant appel à la jetonisation, parallèlement aux systèmes et aux cadres réglementaires existants.
B. Objet
Les ACVM ont constaté un intérêt marqué quant au potentiel évolutif de la jetonisation en ce qui a trait à l’émission, au placement, à la négociation et au règlement d’actifs financiers ainsi qu’aux services s’y rapportant. Selon le principe voulant que les résultats de la réglementation soient les mêmes lorsque les activités et les risques sont les mêmes, le seul fait de recourir à la TRD ne devrait pas avoir d’incidence sur l’applicabilité de la législation en valeurs mobilières ou des principes réglementaires actuels. De fait, les résultats escomptés de la réglementation devraient généralement être fonction de la nature de l’activité, du produit ou du service et des risques qui en découlent, sans égard à la technologie utilisée.
En revanche, les ACVM reconnaissent que la jetonisation peut comporter des avantages et faire naître ou amplifier des questions qui, s’agissant des structures des marchés traditionnels, ne se posaient pas de la même manière ou du tout. Selon la conception du modèle de jetonisation, de telles questions peuvent être de nature opérationnelle ou juridique, ou se rapporter à la cybersécurité, à la gouvernance, à l’interopérabilité, à la garde, au règlement ou à la structure du marché. Dans bien des cas, elles trouvent leur pendant dans la finance traditionnelle, mais le recours à la TRD peut accentuer certains risques ou soulever de nouvelles considérations en matière de propriété, de contrôle, de reddition de comptes et de fonctionnement de l’infrastructure des marchés.
L’un des principaux objectifs de la phase 1 était de comprendre ces possibilités, risques et éléments d’incertitude. Le présent rapport synthétise les points de vue exprimés par les intervenants, les points de convergence et de divergence ainsi que les enjeux cités comme importants pour le développement continu des marchés jetonisés au Canada. Par la mise en lumière de ces thèmes, il vise à faciliter le développement et l’évaluation de modèles de jetonisation et à élargir la compréhension de ce domaine en ce qui concerne les considérations juridiques, réglementaires, opérationnelles et liées au marché.
Les observations formulées dans le présent rapport reflètent les commentaires des intervenants et ont pour but de favoriser le dialogue et une compréhension commune du sujet. Elles ne représentent pas les positions ou conclusions réglementaires des ACVM ni l’entérinement de modèles, de technologies, de structures de marché ou de modalités de jetonisation en particulier. Les points de vue exprimés dans le cadre de la phase 1 alimentent la réflexion continue des ACVM et la discussion à l’égard des questions liées à la jetonisation, notamment l’application des cadres réglementaires existants à la vaste gamme de modèles de jetonisation en émergence. En outre, les enseignements tirés de la phase 1 ont orienté l’élaboration de la phase 2 du Projet jetonisation. Comme on l’explique dans la partie 4 du présent rapport, la phase 2 permettra d’approfondir les thèmes, points de vue et enjeux mis au jour lors de la phase 1 afin de trouver des avenues susceptibles de soutenir l’innovation responsable et le développement de la jetonisation dans les marchés des capitaux canadiens. Elle aidera aussi les ACVM à cerner les points qui pourraient devoir faire l’objet d’indications, d’analyses ou de travaux réglementaires supplémentaires.
C. Méthodologie
Le présent rapport s’appuie sur les consultations menées entre décembre 2025 et septembre 2026. Le personnel des ACVM a d’abord invité, lors de la phase 1, les parties prenantes à manifester leur intérêt à contribuer au dialogue sur la jetonisation en y apportant leur expertise. Il a ensuite réuni les intéressés pour former une cohorte diversifiée représentant un large spectre de points de vue sur l’écosystème de la jetonisation, l’objectif étant de recueillir des commentaires variés afin d’enrichir les observations et d’orienter les prochaines étapes du projet. Les intéressés appartenant à cette cohorte sont ici désignés comme les « intervenants ».
La consultation des intervenants s’est effectuée au moyen de plusieurs canaux, notamment les suivants :
des sondages et
des questionnaires
des rencontres
bilatérales
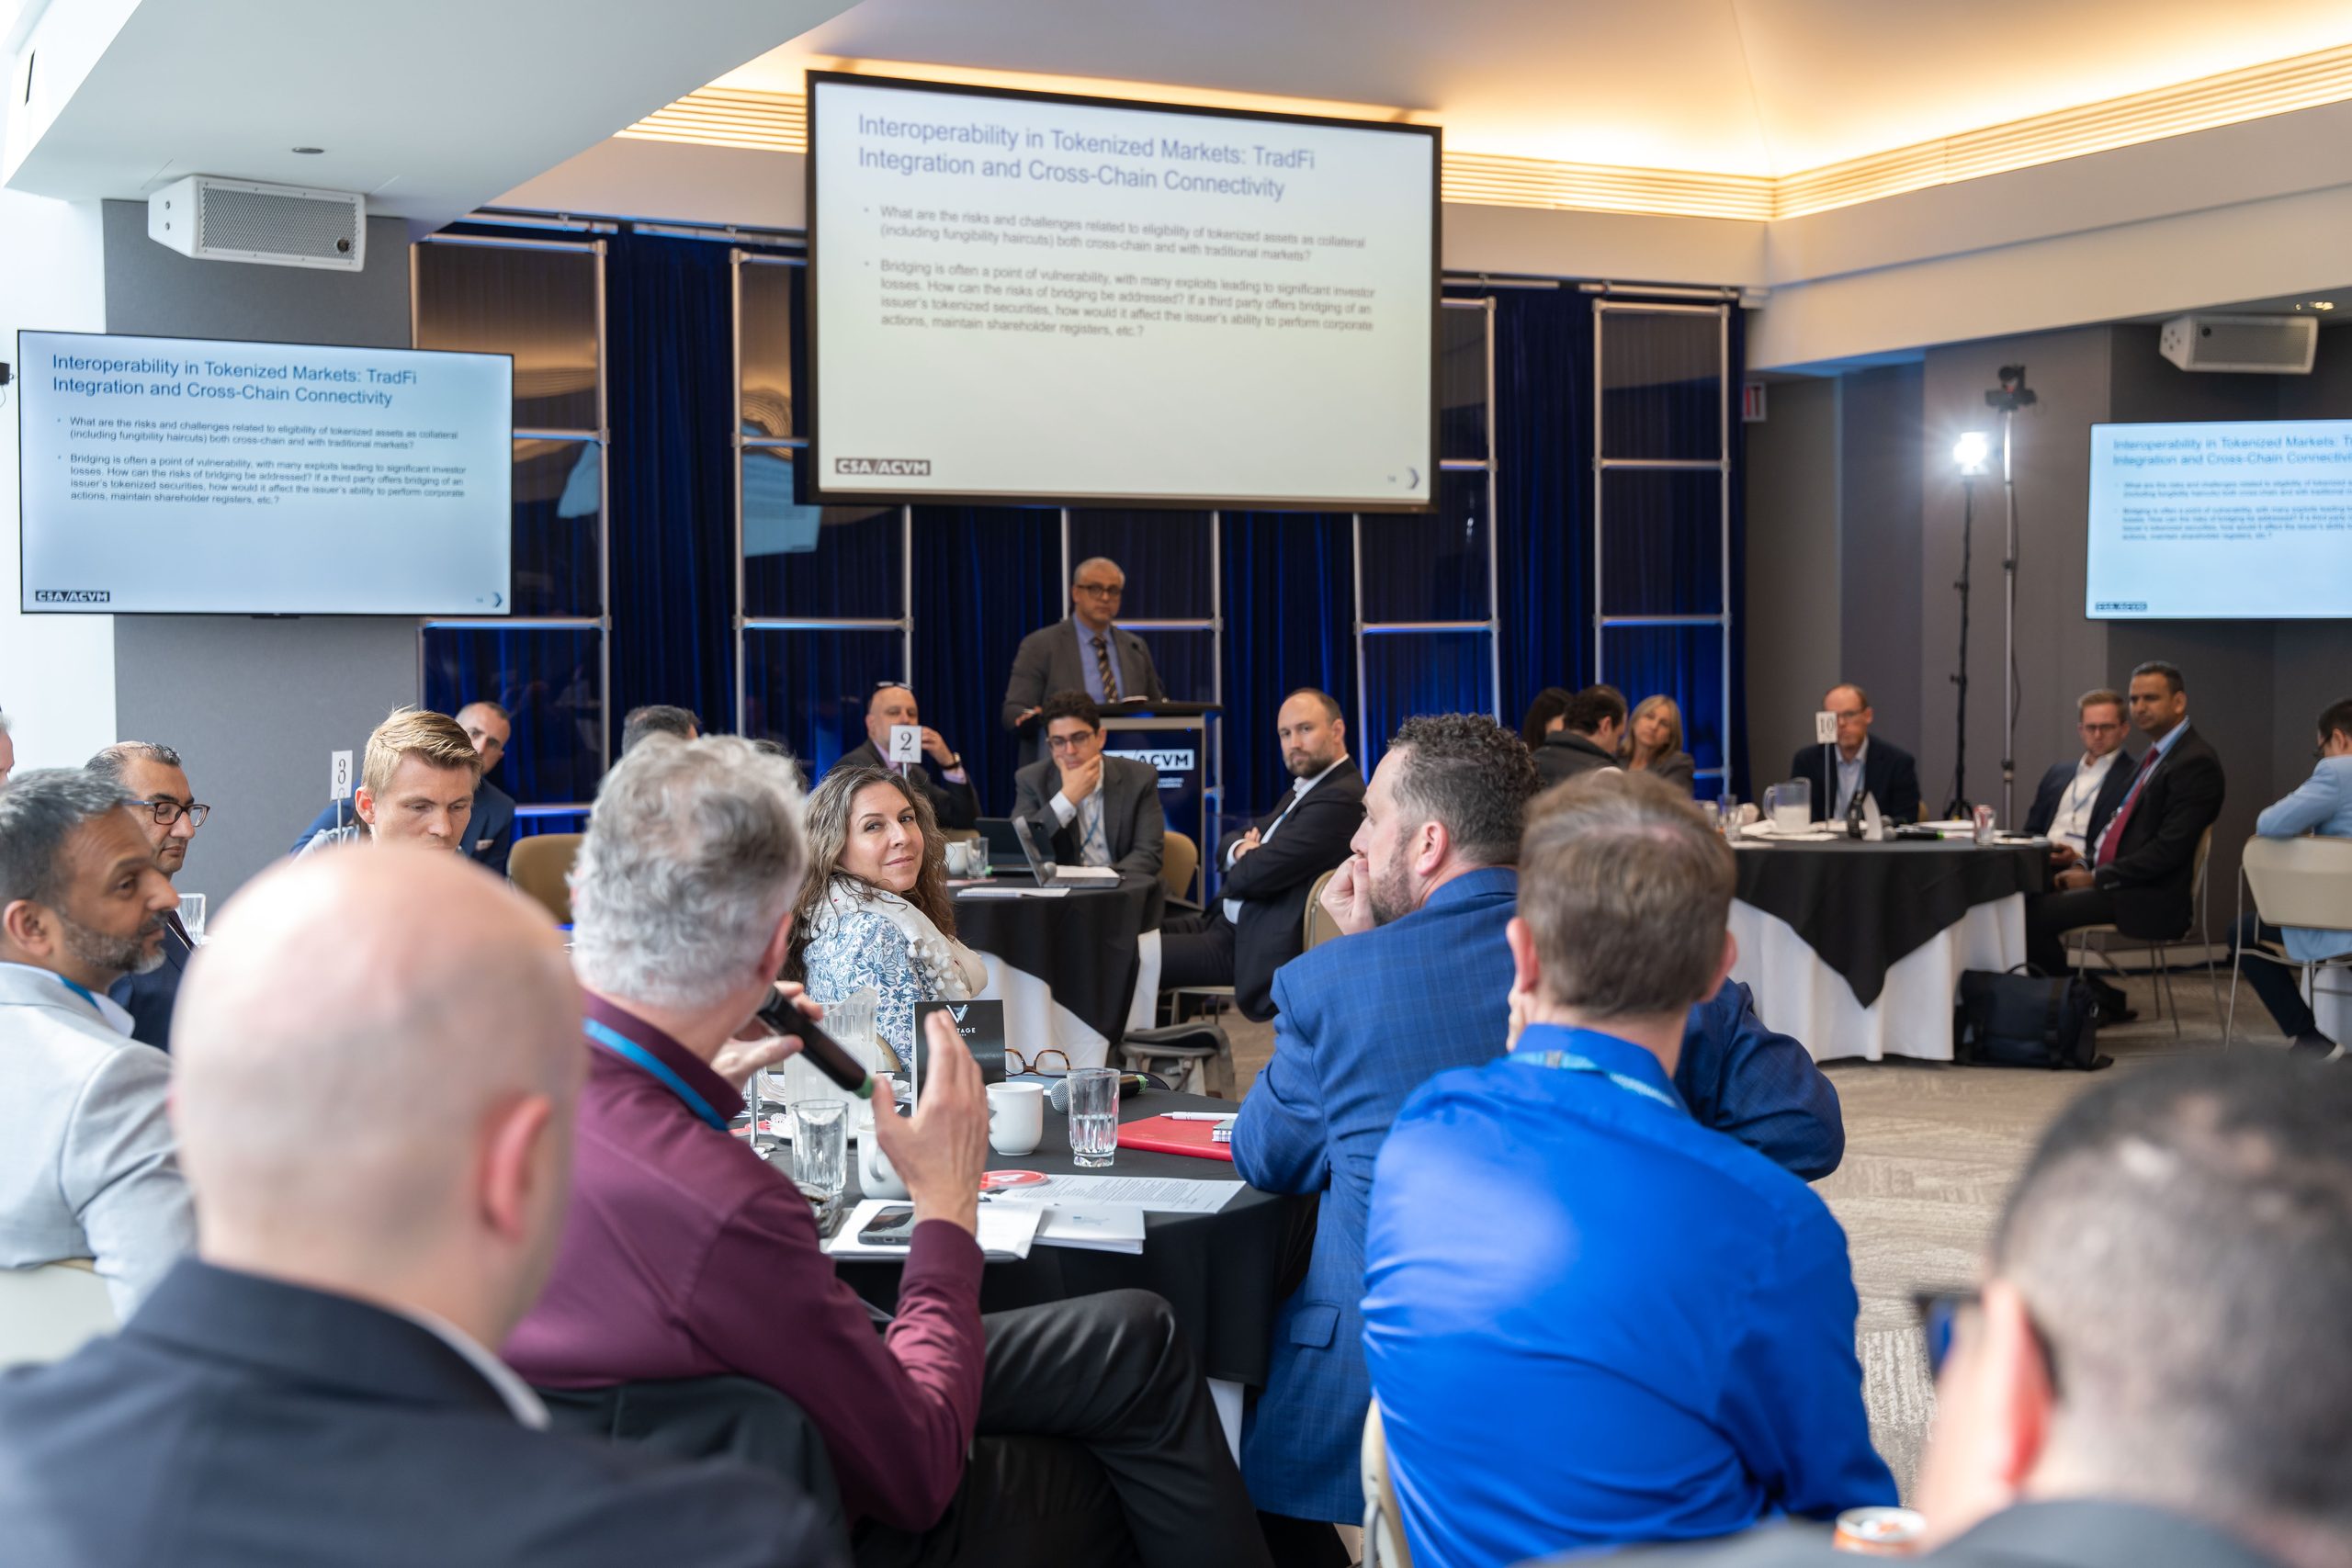
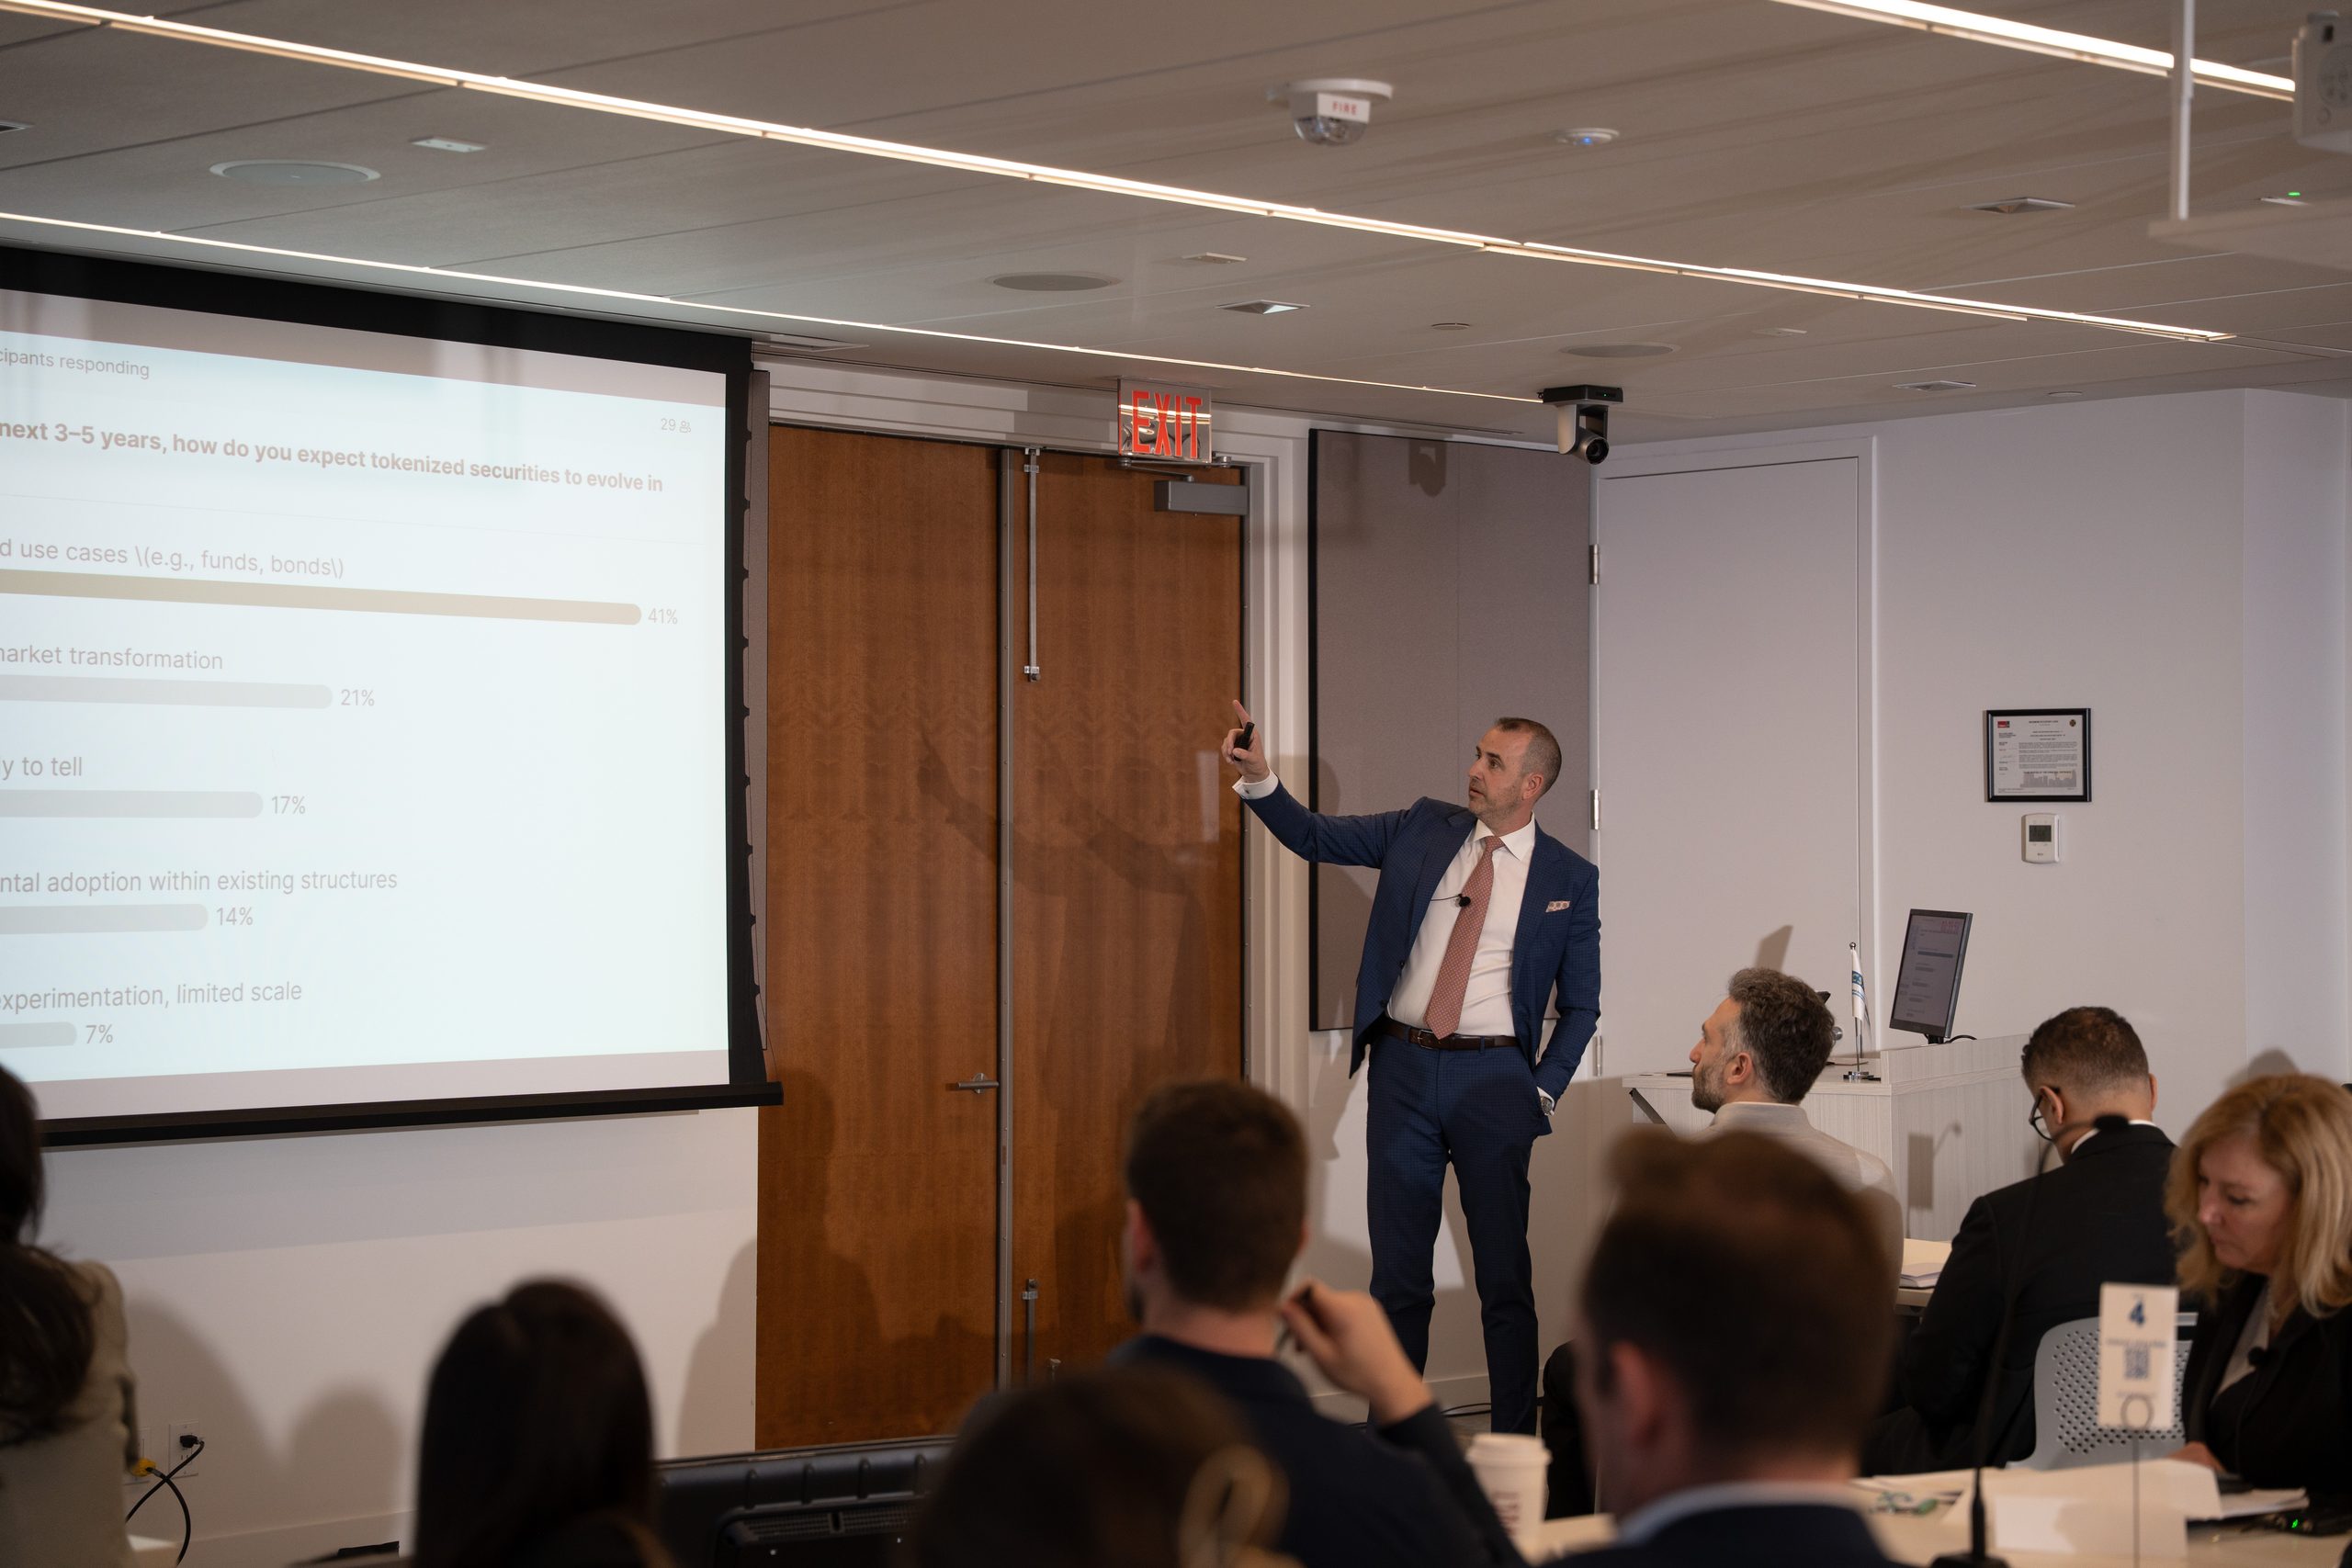
des ateliers tenus à
Calgary et à Toronto
La cohorte offrait un échantillon complet et représentatif des écosystèmes des marchés des capitaux et du Web3. Elle était notamment composée des intervenants suivants :
- des institutions financières;
- des courtiers;
- des dépositaires;
- des agents des transferts;
- des bourses;
- des gestionnaires d’actifs;
- des plateformes de jetonisation;
- des fournisseurs d’infrastructures de chaînes de blocs;
- des fournisseurs de technologies;
- des juristes et des universitaires;
- des associations sectorielles;
- des organismes du secteur public.
Organisations représentées
Atelier tenu à Calgary
(le 9 avril 2026)
66 en personne and 215 en mode virtuel
Atelier tenu à Toronto
(le 11 juin 2026)
62 en personne and 429 en mode virtuel
Rencontres bilatérales
Sondages
3. Commentaires et thèmes
Les intervenants ont apporté des éclairages variés sur les considérations en matière de marché et de réglementation soulevées par la jetonisation, y compris des questions générales se rapportant au droit de la fiscalité, de la propriété et de l’insolvabilité. Tous les commentaires des intervenants ont été pris en compte. Soulignons toutefois que le mandat du Collaboratoire ACVM se limite aux aspects de la jetonisation qui relèvent de la législation et de la réglementation en valeurs mobilières.
A. Développement du marché et compétitivité du Canada
Au cours de la phase 1, les intervenants ont formulé des opinions très diverses sur l’état actuel de la jetonisation au Canada. Certaines des divergences de vues les plus notables concernaient les priorités stratégiques, notamment la mesure dans laquelle le Canada devrait privilégier l’interopérabilité à l’échelle internationale et l’alignement sur les initiatives mondiales plutôt que de se concentrer sur sa compétitivité et l’innovation au pays, ainsi que la question de savoir si les efforts de réglementation devraient d’abord porter sur les cas d’utilisation institutionnels, la participation des investisseurs individuels ou les deux. Les intervenants ont par ailleurs exprimé des points de vue différents sur le développement actuel du marché; certains ont fait état d’une activité commerciale en croissance, du développement actif de produits et d’une participation accrue du milieu institutionnel, tandis que d’autres ont qualifié nombre d’initiatives d’exploratoires et mis en relief plusieurs questions non résolues au sujet du règlement d’actifs, de la validité juridique et du traitement réglementaire.
A.1. Facteurs influant sur le développement du marché
Les intervenants ont cité plusieurs facteurs pouvant influer sur le rythme d’adoption de la jetonisation au Canada.
Selon les intervenants et d’autres parties prenantes, les institutions financières canadiennes ont moins investi dans la jetonisation que d’autres ailleurs dans le monde. Vu la stricte réglementation et l’aversion au risque du secteur financier, il faudra tester les innovations liées à la jetonisation dans des environnements contrôlés avant leur adoption générale.
Les intervenants ont fait une distinction entre les avantages vraisemblablement susceptibles de se concrétiser sous peu et ceux qui demeurent plutôt hypothétiques. Les avantages à court terme se rapporteraient principalement aux processus opérationnels, par exemple la mobilité des sûretés, les flux de travail post-marché, la gestion des fonds d’investissement, la coordination des règlements et les services liés aux actifs. S’agissant d’avantages plus généraux concernant l’augmentation de la liquidité et de la demande des investisseurs individuels, il y a plus d’incertitude, certains intervenants soulignant que ces effets dépendent de l’adoption sur le marché, de la conception des produits et des infrastructures nécessaires.
Selon les intervenants, les institutions financières et les organismes de réglementation manquent d’expertise et de savoir-faire en jetonisation, ce qui freine l’adoption. À leur avis, la poursuite des essais et l’acquisition d’une expérience pratique contribueraient au renforcement de la confiance dans les marchés jetonisés et de la compréhension des risques associés.
Parmi les facteurs importants ayant une incidence sur l’adoption de la jetonisation, les intervenants ont cité la disponibilité et le traitement réglementaire des actifs de règlement. Plusieurs ont fait valoir que les marchés jetonisés ont besoin d’actifs numériques fiables pour les fonctions de paiement et de règlement. À cet égard, les intervenants ont souvent fait mention du rôle des jetons stables, ainsi que d’autres actifs de règlement possibles, comme les dépôts bancaires jetonisés et les MNBC de gros. Ils ont en outre souligné que l’incertitude entourant la disponibilité, le traitement réglementaire et l’adoption de tels actifs peuvent influer sur la rapidité et l’ampleur du développement d’initiatives de jetonisation au Canada. Pour en savoir plus à ce sujet, voir la section D.
Les intervenants ont fait observer que le flou réglementaire, les doutes quant au statut juridique des enregistrements en chaîne, le traitement des actifs jetonisé en cas d’insolvabilité et l’adéquation des cadres d’information financière et de certification font partie des éléments susceptibles d’influer sur le rythme et la trajectoire de développement de la jetonisation au Canada. Ces facteurs sont présentés de façon détaillée dans la section B.
A.2. Intérêt du marché et projets d’essais
Dans l’ensemble, les intervenants sont favorables à la poursuite des essais et de l’expérimentation au Canada; ils croient à l’importance de réaliser des tests en environnement contrôlé, d’entretenir le dialogue sur la réglementation et d’observer des projets pilotes en situation réelle ou quasi réelle pour approfondir la compréhension technique, relever les points de friction réglementaires et évaluer le potentiel de gains d’efficience généralisés. Cependant, certains intervenants ont insisté sur le fait que les essais devraient mener à des déploiements sur le marché plutôt que de constituer une fin en soi et qu’il importe de prévoir des mécanismes appuyant la transition des projets pilotes vers une utilisation réelle.
Les intervenants ont souvent cité le projet Samara à titre d’exemple probant de la faisabilité de la jetonisation au Canada. Ce projet avait pour but de tester l’émission, la négociation et le règlement d’obligations jetonisées à l’aide de la TRD et de représentations numériques des opérations de gros en dollars canadiens.
Tout en reconnaissant l’importance de cette démonstration de la faisabilité technique d’une infrastructure des marchés des capitaux reposant sur la jetonisation, les intervenants ont indiqué que plusieurs questions d’ordre pratique subsistent en raison de la portée limitée du projet. Les points à éclaircir concernent notamment la compensation, la gestion de la liquidité, la gouvernance, le caractère définitif du règlement et l’extensibilité. Certains intervenants ont souligné que, eu égard à sa portée limitée, le projet avait demandé beaucoup de temps et d’efforts de coordination, ce qui montre la difficulté d’appliquer les cadres réglementaires existants aux nouvelles applications de la jetonisation. De l’avis des intervenants, en vue des prochaines initiatives, il pourrait être bon de clarifier les modalités d’interaction réglementaire.
A.3. Cas d’utilisation à potentiel de développement à court terme
Les intervenants ont mentionné diverses catégories d’actifs et activités de marché pour lesquelles de possibles applications de la jetonisation actuellement en phase exploratoire sont susceptibles de se développer à court terme au Canada. Il s’agit principalement de cas d’utilisation ayant déjà suscité de l’intérêt ailleurs dans le monde et d’activités des marchés des capitaux qui, selon les intervenants, pourraient réellement bénéficier de la jetonisation sur le plan opérationnel.
Les intervenants ont cité la jetonisation des fonds d’investissement (en particulier des fonds du marché monétaire) et de certains actifs du marché privé ainsi que les applications de gestion de la trésorerie et des sûretés faisant appel à la chaîne de blocs comme présentant le meilleur potentiel de viabilité commerciale.
Les discussions ont notamment porté sur les structures de fonds jetonisées en ce qui se rapporte à un large éventail de fonds d’investissement, dont les organismes de placement collectif (par exemple, les fonds négociés en bourse (FNB) et les fonds du marché monétaire), les fonds à capital fixe, les fonds privés et d’autres produits structurés. Les intervenants ont fait valoir que la jetonisation pourrait améliorer ou simplifier les souscriptions et les rachats, la gestion des fonds, la tenue de dossiers et les transferts entre investisseurs admissibles.
Plusieurs intervenants ont aussi abordé certaines structures de fonds natives de la chaîne de blocs en émergence. De tels produits pourraient reposer sur l’utilisation de données de marché en temps réel et d’une infrastructure de type oracle. Selon les intervenants, il pourrait être possible, grâce à ces structures, d’établir les prix, d’effectuer des opérations ou de gérer les fonds en continu. La disponibilité, la fiabilité et la gouvernance des infrastructures de type oracle pourraient donc constituer des facteurs importants dans le développement et le fonctionnement de ces modèles.
Les intervenants estiment que la jetonisation est aussi susceptible d’apporter des avantages significatifs dans le cas des actifs du marché privé.
Le capital-investissement, le crédit privé, le placement immobilier et d’autres actifs traditionnellement illiquides font partie des exemples relatés pour illustrer les applications de la jetonisation qui promettent d’améliorer la transférabilité, d’accroître l’efficience opérationnelle et d’élargir l’accès aux occasions d’investissement.
Les intervenants ont toutefois mentionné un possible décalage entre l’intérêt des émetteurs et la demande des investisseurs. Il se pourrait que les émetteurs matures du marché privé, qui ont le plus de chances d’attirer les investisseurs, préfèrent conserver une structure de propriété assez concentrée et s’intéressent peu à la jetonisation. À l’inverse, s’agissant des émetteurs à qui l’élargissement de l’accès profiterait le plus, il se pourrait que la jetonisation ne suscite pas de la part des investisseurs une demande suffisamment forte pour soutenir des marchés actifs. Les intervenants reconnaissent aussi que la jetonisation en soi n’entraînera pas nécessairement un élargissement de l’accès aux occasions d’investissement ou une augmentation de la liquidité. Qu’ils soient jetonisés ou non, les actifs du marché privé ne peuvent être placés et négociés sur le marché secondaire que dans la mesure où une dispense de prospectus est ouverte.
Les intervenants ont également fait mention de travaux entrepris ailleurs dans le monde sur les actions cotées jetonisées. Des initiatives internationales portant notamment sur des modèles de titres jetonisés parrainés par l’émetteur (par exemple, Galaxy Digital) ou par un tiers (par exemple, xStocks et les « jetons d’actions » de Robinhood)10 ont été citées comme des exemples démontrant la faisabilité technique de la jetonisation d’actions cotées. Pour en savoir plus à ce sujet, consulter la section C.
Cela dit, de l’avis général des intervenants, les actions cotées jetonisées commencent tout juste à se répandre dans les marchés, comparativement aux fonds d’investissement et autres actifs du marché privé jetonisés. Plusieurs intervenants ont avancé que la progression de leur adoption pourrait dépendre de l’évolution de l’infrastructure du marché, des mécanismes de règlement, des réseaux de vente et de la demande des investisseurs.
Les intervenants ont souvent cité la gestion et la mobilité des sûretés au nombre des aspects qui pourraient réellement bénéficier de la jetonisation dans un avenir rapproché. Selon eux, il pourrait être possible, grâce aux actifs jetonisés, d’accroître l’efficience du transfert et du déploiement des sûretés, d’en faciliter le règlement et d’améliorer la rapidité et la transparence des processus s’y rapportant. Pour plusieurs intervenants, ces gains d’efficience paraissent plus imminents et tangibles que d’éventuels avantages de la jetonisation touchant plus largement la création de liquidité ou la participation des investisseurs individuels.
Par ailleurs, les intervenants ont postulé que l’adoption de la jetonisation pourrait être tributaire de l’infrastructure du marché, de l’interopérabilité et du degré de certitude juridique quant au traitement des actifs jetonisés utilisés à titre de sûreté. Certains ont avancé que ce type de sûreté pourrait nécessiter des processus adéquats de rapprochement des actifs jetonisés et des actifs sous-jacents, des contrôles d’accès, des mesures de protection opérationnelles et la prise en compte du risque de concentration.
B. Questions de réglementation, de droit et de risque
Les échanges avec les intervenants ont mis en lumière un éventail de questions d’ordre légal, réglementaire ou opérationnel et de considérations relatives au risque pouvant influer sur le développement de la jetonisation au Canada. Certaines de ces questions relèvent de la réglementation des valeurs mobilières; d’autres pourraient exiger la coordination des acteurs de marché, des décideurs et d’autres contributeurs des milieux légal et réglementaire à l’échelle pancanadienne ou internationale.
Questions réglementaires
De nombreux intervenants ont souligné que la jetonisation vise principalement à répondre à des enjeux opérationnels ou liés à l’infrastructure du marché plutôt qu’à modifier les fondements de l’application de la législation en valeurs mobilières. Plusieurs ont avancé qu’en règle générale, la jetonisation des produits devrait se faire dans le respect des cadres réglementaires et des obligations de protection des investisseurs déjà en place, y compris les régimes de dispense de prospectus, les restrictions relatives à la revente ainsi que les obligations de connaissance du client et de convenance au client.
Les intervenants perçoivent la jetonisation comme une évolution de l’infrastructure des marchés des capitaux et non comme un nouveau domaine de réglementation.
Certains intervenants ont mentionné que les normes actuellement applicables aux infrastructures de marchés financiers, notamment les Principes pour les infrastructures de marchés financiers (PIMF), sont pour la plupart technologiquement neutres et pourraient déjà apporter un éclairage sur bon nombre des questions juridiques ou opérationnelles et des considérations liées à la gouvernance, à la garde, aux sûretés et à la gestion du risque se rattachant aux actifs jetonisés et à la notion d’infrastructure de marché reposant sur les registres distribués. Selon eux, il faudrait avant tout déterminer si les normes existantes produisent les effets réglementaires voulus lorsqu’elles sont appliquées à une infrastructure de marché jetonisé.
Reconnaissance légale des enregistrements en chaîne et droits de propriété
Les enregistrements en chaîne peuvent certes démontrer qu’une opération s’est produite, mais les intervenants ont émis des doutes quant à leur reconnaissance légale à titre de preuve irréfutable de la propriété. Ils soulignent que la reconnaissance pourrait également dépendre des modalités contractuelles, des cadres légaux applicables, des registres de la société ou d’autres éléments de preuve reconnus par la loi.
Selon les intervenants, il pourrait être nécessaire de clarifier la réglementation pour préciser les cas où le jeton enregistré sur un registre distribué représente un droit juridiquement exécutoire, la manière d’établir la propriété dans un environnement jetonisé et lequel des enregistrements (celui sur la chaîne de blocs ou celui figurant sur un registre traditionnel) atteste officiellement la propriété. Les intervenants se sont par ailleurs interrogés sur le caractère définitif du règlement, faisant valoir qu’une opération techniquement définitive ou irréversible sur la chaîne de blocs ne serait pas nécessairement définitive en droit. Certains se sont également demandé si les mesures assurant l’irrévocabilité du règlement qui sont prévues par la Loi sur la compensation et le règlement des paiements s’appliqueraient aux systèmes de règlement reposant sur la chaîne de blocs et à d’autres mécanismes recourant aux registres distribués, ou s’il faudra clarifier davantage la législation au fil de l’évolution de la jetonisation de l’infrastructure du marché. D’autres intervenants sont d’avis qu’après le règlement et l’enregistrement de l’opération sur le registre pertinent, il ne devrait pas être nécessaire de remplir d’autres formalités pour rendre le transfert opposable aux tiers. Enfin, les intervenants ont indiqué que la reconnaissance légale des jetons et des enregistrements en registres distribués pourrait contribuer à la certitude juridique et faciliter les opérations légitimes.
Insolvabilité, sûretés et droits de propriété
Les intervenants ont aussi mentionné l’insolvabilité comme faisant partie des sujets à approfondir. Ils ont émis des doutes quant au traitement des actifs jetonisés en cas d’insolvabilité, de restructuration ou de défaillance, se demandant notamment si le détenteur de jetons bénéficierait des protections se rattachant habituellement aux actifs de clients et aux actifs hors d’atteinte en cas de faillite, ou s’il n’aurait qu’un droit de créance contractuel à l’égard de l’émetteur, du dépositaire ou du tiers parrainant les jetons (voir la section C). Les intervenants ont souligné que ces questions sont particulièrement pertinentes dans le cas d’actifs jetonisés utilisés à titre de sûreté. Plusieurs ont indiqué que l’efficacité de la sûreté jetonisée peut dépendre non seulement de la valeur de marché et de la liquidité des actifs, mais aussi du degré de certitude et du caractère exécutoire des droits y afférents en cas d’insolvabilité.
Sur le plan légal, selon l’endroit où se situe la sûreté, les droits s’y rattachant peuvent varier. Ainsi, dans le cas d’une sûreté détenue par l’intermédiaire d’une infrastructure étrangère ou dans un autre ressort territorial, d’autres protections légales ou d’autres règles en matière d’insolvabilité pourraient s’appliquer.
Questions d’information financière et de certification
De manière générale, les intervenants jugent que les cadres de comptabilité et d’information financière existants conviennent au niveau actuel de jetonisation des actifs, mais qu’un cadre spécifique aux actifs numériques pourrait éventuellement devenir nécessaire. Ils ont souligné un certain nombre de questions pratiques soulevées par la jetonisation en ce qui a trait à l’audit et à la certification, dont les procédures que l’auditeur peut mettre en œuvre afin de vérifier les droits de propriété associés aux actifs jetonisés, d’évaluer la fiabilité des enregistrements sur la chaîne de blocs devant servir comme éléments probants et de déterminer les méthodes appropriées pour l’évaluation des actifs jetonisés et autres instruments numériques connexes. Les intervenants ont aussi fait remarquer que pour fournir une assurance valable, il pourrait être nécessaire de posséder une expertise englobant à la fois l’audit financier, la technologie de la chaîne de blocs, la cybersécurité, les systèmes logiciels et les infrastructures relatives aux actifs numériques. Certains s’interrogeaient sur l’indépendance de l’auditeur, d’autant plus qu’il peut être difficile pour ce dernier de déterminer s’il a des intérêts financiers dans les actifs ou entités à auditer en raison de l’utilisation de pseudonymes sur la chaîne de blocs.
C. Titres et dérivés jetonisés : structures, droits de propriété et considérations réglementaires
Les intervenants ont principalement commenté les trois types de modèles de jetonisation présentés ci-après.
C.1. Titres jetonisés parrainés par l’émetteur
Dans ce type de modèle, l’émetteur intègre la technologie de la chaîne de blocs dans son système pour consigner la propriété, de sorte que le transfert d’un jeton sur son registre officiel corresponde au transfert de propriété du titre sous-jacent. Le titre jetonisé ne constitue alors ni une représentation d’un titre sous-jacent distinct, ni une créance sur celui-ci, ni un titre intermédié, mais bien une action de l’émetteur. Les modèles mentionnés par les intervenants comprennent ceux dans lesquels a) la chaîne de blocs fait partie intégrante du registre officiel de propriété de l’émetteur ou b) le registre hors chaîne, qui est mis à jour au fil des transferts enregistrés sur la chaîne de blocs, constitue le registre officiel de propriété de l’émetteur.
Les intervenants ont avancé que de tels modèles pourraient rehausser l’efficience des processus de gestion et de gouvernance en ce qui se rapporte aux actionnaires, dont le vote par procuration et le traitement des événements de marché. Ils ont cité des initiatives telles que l’utilisation par Galaxy Digital de la plateforme de gouvernance en chaîne Broadridge et le partenariat entre Securitize et Computershare à titre d’exemples d’intégration de l’enregistrement de la propriété sur la chaîne de blocs dans les processus des agents des transferts. Ils ont en outre indiqué que ces modèles ont le potentiel d’améliorer la transparence, l’auditabilité et la tenue de dossiers, tout en maintenant les droits traditionnellement conférés aux actionnaires, notamment en matière de dividendes, de droits de vote, d’événements de marché et de communications de l’émetteur11.
Globalement, les intervenants considèrent les titres jetonisés parrainés par l’émetteur comme ceux préservant le mieux les droits des investisseurs et offrant le plus de certitude juridique quant à la participation dans l’émetteur, étant donné qu’ils sont partie intégrante de la structure de propriété de ce dernier au lieu de représenter une créance indirecte sur un actif ou un titre sous-jacent. Ils ont cependant émis des doutes au sujet de la demande du marché pour les titres jetonisés parrainés par l’émetteur et souligné le faible volume d’opérations sur des titres de ce type actuellement offerts. Certains ont ajouté qu’il faudrait atteindre la masse critique d’émetteurs adoptant la jetonisation avant de voir ces modèles prendre de l’essor.
C.2. Titres jetonisés sous garde parrainés par un tiers
Selon ces modèles, un tiers jetonise des titres émis par une autre entité. Les titres jetonisés parrainés par un tiers diffèrent des titres jetonisés parrainés par l’émetteur en ce qu’ils ne constituent pas des titres de l’émetteur détenus directement par l’investisseur. Les droits qui s’y rattachent découlent plutôt des modalités contractuelles convenues avec le tiers qui les parraine.
Les intervenants ont fait état de diverses structures possibles, chacune offrant des droits et intérêts différents au détenteur du jeton. Dans certains cas, le jeton représente une participation dans un véhicule d’investissement ad hoc qui détient les titres sous-jacents pour le compte des détenteurs de jetons. Selon sa structure, dont le fait qu’il confère ou non les droits et intérêts associés au titre sous-jacent selon un ratio de un pour un et qu’il fasse intervenir ou non un intermédiaire en valeurs mobilières, le jeton peut constituer un titre intermédié ou un titre distinct.
C.3. Titres ou dérivés jetonisés synthétiques parrainés par un tiers
On parle de titres jetonisés synthétiques parrainé par un tiers lorsqu’un tiers crée et émet des jetons qui procurent aux investisseurs une exposition économique à un titre de référence sans en conférer la propriété. Contrairement aux titres jetonisés sous garde parrainés par un tiers, ils ne reposent pas sur la détention des titres sous-jacents par un intermédiaire; leur valeur découle plutôt de modalités contractuelles ou d’autres accords financiers liés au rendement ou à la valeur d’un titre de référence.
Selon les intervenants, ce type de modèle pourrait faciliter les placements multiterritoriaux, du fait que les titres sous-jacents n’ont pas besoin d’être détenus pour le compte des détenteurs de jetons. Cependant, les intervenants sont généralement d’avis que les droits et protections se rattachant aux titres synthétiques jetonisés sont moindres que ceux conférés par les titres jetonisés parrainés par l’émetteur ou les titres sous garde parrainés par un tiers, parce que l’investisseur n’a habituellement qu’un intérêt contractuel à l’égard du tiers parrainant les jetons au lieu des droits associés à la propriété du titre de référence ou à une créance sur celui-ci, directement ou via un intermédiaire.
C.4. Constatations générales sur les modèles de jetonisation
Les intervenants n’ont pas montré de préférence nette pour l’un ou l’autre des modèles de jetonisation. Ils prévoient que le marché évoluera vers une combinaison de titres jetonisés parrainés par l’émetteur, de titres jetonisés sous garde parrainés par un tiers et de titres jetonisés synthétiques. Les modèles répondent chacun à différents objectifs commerciaux et besoins des investisseurs, et l’on s’attend à ce qu’ils coexistent, comme le font actuellement les actions, les certificats de titres en dépôt, les dérivés et les titres de FNB dans les marchés des capitaux traditionnels.
Nombre d’intervenants ont dit craindre que l’investisseur individuel ne comprenne pas bien les caractéristiques et les implications des différents modèles de jetonisation. En effet, suivant le modèle, il se peut que le titre jetonisé : i) ne lui confère qu’un droit de vote limité, voire aucun; ii) lui confère une créance directe ou indirecte sur l’actif sous-jacent, ou ne lui en confère aucune; iii) soit assorti de droits de rachat limités; iv) augmente son exposition aux risques d’intermédiation, de garde ou opérationnels. Par conséquent, les intervenants ont insisté sur l’importance de fournir des renseignements clairs sur les jetons, en particulier les modalités relatives à la propriété, les droits des investisseurs, la gouvernance, les mécanismes de rachat et les risques.
Certains ont aussi avancé que la présentation d’informations ou de sommaires des modalités concis, accessibles et normalisés aiderait les investisseurs à comparer les modèles de jetonisation. Selon eux, les documents d’information trop longs peuvent être particulièrement inefficaces pour s’adresser à des investisseurs individuels. En effet, une lecture fastidieuse et complexe risquerait de rebuter ces investisseurs, qui se tournent de plus en plus vers des plateformes numériques ou des applications mobiles pour accéder aux produits d’investissement.
Enfin, les intervenants ont fait remarquer que, dans le cas des titres jetonisés parrainés par un tiers, la jetonisation n’implique habituellement pas l’obtention d’une autorisation de la part de l’émetteur du titre sous-jacent ou de référence, si bien que plusieurs tiers peuvent créer, chacun de leur côté, différents jetons représentant les titres d’un même émetteur. Par conséquent, les investisseurs pourraient se trouver à négocier différentes versions des titres d’un même émetteur sur diverses plateformes ou dans plusieurs écosystèmes dont la liquidité et les activités de marché diffèrent. De l’avis des intervenants, cette situation pourrait entraîner des écarts de liquidité et de prix entre ces différentes versions jetonisés, ainsi que des difficultés opérationnelles, de la confusion chez les investisseurs et d’autres problèmes de nature réputationnelle ou autre pour les émetteurs, même s’ils n’ont pas autorisé la jetonisation.
D. Répercussions de la jetonisation sur la négociation, le règlement et l’infrastructure du marché
D.1. Modèles et infrastructure de règlement
De l’avis général des intervenants, ce qui fait de la jetonisation une transformation porteuse, ce n’est pas tant la conversion numérique des actifs que son effet catalyseur sur la numérisation et l’automatisation de l’infrastructure du marché. La TRD pourrait simplifier les activités d’émission, de négociation, de garde, de règlement de tenue de dossiers et de prestation de services liés aux actifs en les regroupant dans une infrastructure numérique commune. Selon les intervenants, un registre commun inviolable12 pourrait servir de source partagée d’information véridique sur la propriété, l’émission et les transferts de sûretés, et ainsi réduire le nombre de systèmes de tenue de dossiers et de processus de rapprochement nécessaires, tout en améliorant la transparence, l’efficience, la vérification de la propriété et l’auditabilité.
D’après certains intervenants, le règlement atomique pourrait figurer parmi les avantages potentiels d’une infrastructure de marché jetonisée. Comme il implique le transfert simultané de l’actif et du paiement, ce type de règlement ne s’effectue que lorsque les deux parties sont en mesure de remplir leurs obligations. Ce mécanisme peut accélérer le règlement, mais les intervenants y voient surtout un moyen de le rendre plus certain et plus définitif et de réduire le risque de règlement, de contrepartie et de principal. Ils ont aussi fait valoir que le règlement atomique pourrait amoindrir la dépendance à l’égard des éléments de l’infrastructure de post-marché faisant appel à des intermédiaires sur laquelle reposent les cycles traditionnels de règlement de un ou deux jours.
Toutefois, les intervenants ont également signalé que le règlement atomique peut comporter d’importants inconvénients. S’il est vrai que le règlement simultané peut diminuer le risque de contrepartie et de règlement, il entraîne tout de même des pertes d’efficience par rapport à certains aspects des mécanismes traditionnels de règlement et de compensation. À supposer que les acteurs de marché devaient préfinancer le montant brut de chaque opération, il leur faudrait probablement conserver davantage de trésorerie ou d’actifs très liquides pour remplir leurs obligations de règlement au fur et à mesure, ce qui pourrait se traduire par une augmentation de leurs besoins de liquidités ou d’autres sources de financement et une baisse d’efficience sur le plan de la liquidité. Des intervenants se demandaient si, après leur généralisation, les systèmes de règlement jetonisés pourraient s’avérer aussi efficients que les systèmes de règlement net actuellement utilisés pour le marché de gros.
Les intervenants ont par ailleurs signalé que le règlement atomique n’est pas le seul modèle de règlement possible pour les marchés jetonisés. D’autres possibilités existent, dont les modèles hybrides alliant les enregistrements en chaîne pour la consignation des actifs et une infrastructure traditionnelle pour le paiement et le règlement, ou faisant appel à des processus de règlement hors chaîne et à la technologie de la chaîne de blocs, principalement pour l’enregistrement des opérations conclues ou des opérations miroirs. S’agissant d’opérations institutionnelles, le règlement peut aussi se réaliser par des paiements en nature plutôt qu’en liquidités.
Les intervenants ont fait remarquer que le règlement atomique effectué entièrement en chaîne exige de réunir sur le même registre ou la même infrastructure interopérable le volet actif et le volet paiement. Afin d’illustrer les formes de liquidités jetonisées possibles, ils ont cité des exemples tels que les dépôts bancaires jetonisés, les MNBC de gros et les jetons stables. Les avis étaient partagés quant au meilleur actif de règlement et à la viabilité d’un modèle comportant une variété d’actifs de règlement. Les intervenants ont avancé que la distinction entre les jetons stables et certains produits du marché monétaire jetonisés pourrait progressivement s’estomper dans les cas où ils sont tous deux employés comme des équivalents de trésorerie pour le règlement d’opérations. Certains ont aussi exprimé des préoccupations quant aux enjeux de compétitivité et de souveraineté soulevés par le recours à des actifs de règlement libellés en dollars américains, ce qui risquerait d’accroître la dépendance des marchés des capitaux canadiens à l’égard d’infrastructures étrangères au détriment de solutions de règlement fondées sur le dollar canadien. Par ailleurs, le manque de clarté quant aux rôles respectifs des ACVM, de la Banque du Canada et du Bureau du surintendant des institutions financières dans la surveillance réglementaire des actifs de règlement a été relevé maintes fois comme un frein important au développement de la jetonisation dans les marchés des capitaux canadiens.
D.2. Structure de marché, négociation et intermédiation
Plateformes de négociation d’actifs jetonisés
Selon les intervenants, la jetonisation pourrait élargir l’éventail des plateformes servant à la négociation de valeurs mobilières.
Voici les trois principaux modèles cités13:
- Les marchés centralisés, tels que les bourses, les systèmes de négociation parallèles et les plateformes de négociation de cryptoactifs, qui ont possiblement déjà l’infrastructure nécessaire à la négociation d’actifs jetonisés. Bon nombre d’intervenants estimaient que l’adoption de la jetonisation par les institutions commencerait probablement sur ces marchés.
- Les protocoles de négociation et plateformes d’échange décentralisés, qui peuvent faciliter la négociation en chaîne en mode pair à pair et permettre l’interopérabilité avec les applications reposant sur la chaîne de blocs, mais qui exigeraient néanmoins de soumettre les actifs jetonisés à des contrôles de conformité (restrictions applicables aux transferts, vérification relative à l’investisseur, par exemple).
- La négociation par l’entremise d’un courtier sur les marchés de gré à gré. Ce modèle pourrait convenir en particulier aux obligations, aux titres du marché privé et à d’autres actifs peu liquides.
Intermédiation plutôt que désintermédiation
Bien que l’on associe souvent la jetonisation à la désintermédiation, la plupart des intervenants ne croient pas que les intermédiaires soient appelés à disparaître. À mesure que les activités de ces derniers évoluent, il se pourrait que certaines fonctions de compensation, de règlement ou de courtage s’automatisent, mais les intervenants s’attendent généralement à ce que les intermédiaires existants continuent d’exercer un rôle important en matière de conformité et de protection des investisseurs. Ils prévoient aussi que le rôle de l’agent des transferts évoluera au lieu de s’éteindre.
Selon les intervenants, au lieu de voir disparaître l’intermédiation, on assisterait à l’émergence de nouveaux types d’intermédiaires ne correspondant pas tout à fait aux catégories réglementaires existantes, par exemple l’agent de jetonisation (entité qui produit ou détruit, ou « brûle », le jeton et qui maintient le « lien » entre celui-ci et l’actif sous-jacent hors chaîne), le fournisseur d’infrastructure de chaîne de blocs (entité qui développe les contrats intelligents ou les réseaux de règlement ou qui permet la mobilité du jeton sur plusieurs chaînes) et le fournisseur de portefeuille. Dans toute adaptation de la réglementation, il faudra en déterminer les cas, les modalités et les champs d’application à ces intermédiaires et à leurs activités.
Réseaux avec et sans permission
Les intervenants se sont prononcés sur le recours aux chaînes de blocs avec et sans permission. Les réseaux avec permission sont généralement perçus comme plus pratiques dans le cas des activités de marché réglementées, car ils facilitent la vérification de l’identité, la conformité et la gouvernance, en plus de renforcer la reddition de comptes en permettant l’identification des participants et l’audit des enregistrements des opérations. À l’inverse, les réseaux entièrement sans permission pourraient, selon les intervenants, compliquer la vérification de l’identité, la prise de mesures relatives à la connaissance du client et à la lutte contre le blanchiment de capitaux, la mise en œuvre de cadres de gouvernance et la surveillance réglementaire en général.
Certains intervenants ont toutefois mis en doute cette position, insistant sur le fait que les principaux avantages de la TRD résident dans les réseaux de chaînes de blocs sans permission. Ils ont donné l’exemple des modèles hybrides dans lesquels des applications réglementées reposent sur un réseau sans permission (couche de base), mais comportent des contrôles d’accès avec permission dans les couches supérieures de la pile technologique. S’agissant de tels modèles, les obligations et la surveillance réglementaires seraient axées sur les applications et les mécanismes de contrôle d’accès plutôt que sur l’infrastructure de chaîne de blocs sous-jacente14.
Fragmentation de la liquidité et formation des cours
Les intervenants considèrent que la fragmentation de la liquidité constitue un sérieux motif de préoccupation. Un même actif sous-jacent pourrait être jetonisé selon différents modèles et négocié sur de multiples réseaux et plateformes. Or, si l’interopérabilité n’était pas suffisante et qu’il n’était pas possible de tirer profit de l’écart des cours entre ces réseaux et plateformes par des stratégies d’arbitrage, les écarts des cours entre des instruments financiers équivalents perdureraient. La fragmentation risquerait aussi de nuire à la formation des cours, car il est plus difficile pour les investisseurs et les intermédiaires de déterminer le meilleur prix d’un actif négocié sur plusieurs réseaux et plateformes, surtout en l’absence de données de marché consolidées.
Globalement, les intervenants ont souligné que la liquidité serait un facteur crucial de l’essor des marchés jetonisés. Plusieurs ont parlé d’impasse : les investisseurs et les teneurs de marché seront vraisemblablement moins enclins à participer à ces marchés tant qu’une certaine liquidité ne sera pas atteinte, liquidité qui dépend justement de leur participation.
Les intervenants ont en outre attiré l’attention sur le rôle que pourraient jouer les arbitragistes et les fournisseurs de liquidité dans le maintien de l’équilibre des cours, non seulement dans les marchés jetonisés et traditionnels, mais aussi dans les systèmes décentralisés. Si certains s’attendent à ce que des mécanismes d’arbitrage émergent à mesure que les marchés jetonisés se développent, d’autres se demandent s’il serait possible de maintenir une liquidité suffisante et un processus solide de formation des cours en période de tensions sur les marchés ou de faible négociation d’un actif sous-jacent donné.
Par ailleurs, les intervenants ont avancé que les infrastructures, y compris les oracles fiables, pourraient être déterminantes pour le développement de marchés jetonisés efficients. Selon eux, l’arbitrage, la valorisation, la gestion des sûretés et d’autres fonctions de marché pourraient dépendre de la disponibilité en temps opportun de données de marché externes exactes. Ils ont suggéré corollairement que la qualité, la résilience et la gouvernance des infrastructures d’oracle pourraient influer sur la formation des cours, l’efficience des marchés et la capacité des marchés jetonisés de rester en phase avec les marchés traditionnels.
Négociation en tout temps et marchés en continu
Les intervenants ont discuté de la possibilité que la jetonisation et les infrastructures reposant sur la chaîne de blocs permettent la négociation en tout temps. Plusieurs ont fait état d’une hausse de la demande pour des heures de négociation prolongées et rapporté que certaines plateformes de négociation d’actifs jetonisés et marchés de la finance décentralisée fonctionnent déjà de façon quasi continue. Les intervenants ont cité l’accessibilité et la souplesse accrues comme avantages potentiels pour les investisseurs, surtout ceux qui ne sont pas en mesure d’effectuer des opérations pendant les heures de négociation normales.
D’un autre côté, les intervenants ont exprimé divers points de vue quant aux répercussions de la négociation en tout temps sur la formation des cours et les résultats pour les investisseurs. Certains se demandent s’il serait possible d’assurer à toute heure la fiabilité des cours et l’efficacité de l’arbitrage lorsque les marchés de référence sous-jacents ferment ou que les actifs sous-jacents ne sont pas négociés ou valorisés en continu. L’exemple des fonds d’investissement est fréquemment revenu pour illustrer les éventuelles difficultés que pourrait poser la conciliation entre négociation continue et capacité de bien valoriser les actifs sous-jacents.
D’autres ont fait valoir que ces défis pourraient s’atténuer à mesure que les actifs, les systèmes de règlement et les infrastructures de marché se jetonisent et se développent vers la négociation, le règlement et la valorisation en continu. Ils ont aussi fait remarquer que les principales fonctions de marché, dont la gestion des sûretés, les processus de financement et certains éléments de l’infrastructure de post-marché, continuent de se dérouler principalement pendant les heures ouvrables normales. De manière globale, même si de nombreux intervenants sont d’avis que les heures de négociation prolongées s’inscrivent dans l’évolution naturelle de l’infrastructure du marché, d’autres ont mis en relief la difficulté d’élargir l’accès au marché tout en maintenant une liquidité, une valorisation, une formation des cours et une protection des investisseurs adéquates.
D.3. Garde et protection des actifs
Les intervenants ont mentionné que la capacité d’assurer soi-même la garde d’actifs numériques représente un atout de la TRD lorsqu’on vise la portabilité et le contrôle de ses actifs. Cependant, vu la popularité relative des plateformes centralisées offrant des services de garde de cryptoactifs, bon nombre d’intervenants s’attendent à ce que les investisseurs continuent de privilégier les solutions gérées ou réglementées pour la garde de leurs actifs jetonisés. De manière générale, ils sont d’avis que la garde autonome transfère certains risques des dépositaires et d’autres intermédiaires aux investisseurs plutôt que de les éliminer.
Voici les principaux enjeux concernant la protection des actifs qui se dégagent des commentaires des intervenants :
- le contrôle exercé sur les portefeuilles contenant les actifs jetonisés et les pouvoirs respectifs des investisseurs, des dépositaires, des courtiers, des agents des transferts et des autres intermédiaires;
- la gestion des clés privées, y compris les modes de stockage, les mesures de protection, les méthodes de récupération et les modalités d’administration;
- la séparation entre les actifs des clients et ceux des dépositaires, des plateformes, des courtiers et des émetteurs, en particulier dans les cas d’insolvabilité.
D.4. Intégrité des marchés, surveillance et application de la loi
Les intervenants ont avancé que la transparence de la chaîne de blocs peut renforcer la surveillance des marchés et les capacités d’enquête à certains égards, mais qu’elle ne suffit pas nécessairement à elle seule dans l’optique de l’application de la loi. Par exemple, les adresses de portefeuille sont souvent des pseudonymes et certaines technologies et pratiques peuvent obscurcir le flux des opérations et les contreparties. À propos des chaînes de blocs publiques, les intervenants ont indiqué que la transparence peut entraîner un risque de divulgation de données sensibles ainsi que des menaces à la protection des renseignements personnels et à la sécurité.
Les intervenants ont reconnu que les forces de l’ordre auraient à accroître la surveillance ainsi que leurs capacités d’enquête pour faire respecter les règles existantes dans des environnements de TRD. Ils pourraient notamment avoir besoin d’une expertise en analyse des chaînes de blocs et de logiciels spécialisés pour retracer l’identité derrière un portefeuille, retrouver les propriétaires véritables, exercer une surveillance sur plusieurs chaînes ou plateformes et observer les oracles et les événements liés aux contrats intelligents.
Les intervenants ont fait mention de certains risques liés à l’intégrité des marchés qui pourraient être uniques aux marchés jetonisés ou amplifiés dans leur cadre, par exemple les abus liés à l’ordonnancement des opérations sur la chaîne de blocs, la manipulation des oracles qui alimentent les contrats intelligents et les difficultés associées à la surveillance des activités de négociation, des registres de propriété et des activités de règlement sur plusieurs réseaux de chaînes de blocs et plateformes. Ils ont souligné que l’efficacité de la surveillance et de l’application de la loi dépendrait de la capacité à relier les activités de négociation et de règlement, les registres de propriété et l’identité des participants sur plusieurs plateformes et réseaux de chaînes de blocs à la fois. Des intervenants ont mentionné qu’il pourrait être difficile d’exposer ces liens en raison des obligations actuelles en matière de partage des données et de protection des renseignements personnels.
D.5. Difficultés opérationnelles, technologiques et de gouvernance
Contrats intelligents et oracles
Selon les intervenants, la programmabilité que procurent les contrats intelligents compte parmi les principaux avantages de la jetonisation. Ils reconnaissent néanmoins que ces contrats induisent de nouveaux risques opérationnels, notamment des erreurs de codage, des vulnérabilités logicielles, une surveillance ou des tests inadéquats, des défaillances de la gouvernance et des conséquences inattendues. De plus, ces risques pourraient avoir des effets plus rapides et plus généralisés que dans les systèmes traditionnels, surtout lorsque les contrats intelligents réalisent des activités essentielles au fonctionnement du marché de façon automatique. Par ailleurs, l’expertise technique pointue et les capacités nécessaires pour surveiller et auditer efficacement les activités reposant sur des contrats intelligents risquent de ne pas être aussi développées dans les marchés jetonisés que dans les marchés traditionnels.
Enfin, les intervenants ont mis en lumière certains risques découlant de l’utilisation d’oracles qui dépendent de sources de données externes. Plusieurs questions se posent quant à l’attribution de la responsabilité dans les cas où l’inexactitude, la manipulation ou l’indisponibilité des données de l’oracle causerait un préjudice à l’investisseur ou des perturbations sur les marchés. L’exactitude et la fiabilité de l’information transmise via les oracles pourraient être tributaires de tiers qui échappent au contrôle direct des autorités de réglementation et des acteurs de marché.
Interopérabilité, rapprochement et gouvernance
D’après les intervenants, l’interopérabilité entre les systèmes financiers traditionnels et ceux jetonisés pose un grand défi d’ordre pratique. Pour être efficace, elle requiert une coordination entre les systèmes de garde, de règlement, de données et d’enregistrement des droits de propriété, ainsi que le maintien d’un registre de propriété clair et fiable. Les intervenants ont aussi insisté sur l’importance de bien comprendre la manière dont les systèmes faisant appel à la chaîne de blocs s’intégreraient dans l’infrastructure de marché existante, y compris la Caisse canadienne de dépôt de valeurs.
Un autre élément considéré comme essentiel est le rapprochement entre les enregistrements en chaîne, les registres des dépositaires, les soldes bancaires, les registres tenus par les administrateurs et les registres officiels de propriété. Les intervenants ont souligné la nécessité d’établir des politiques et des procédures en la matière afin de répondre efficacement à toute panne de système ou tout écart, échec de transfert ou conflit de propriété.
La gouvernance fait aussi partie des thèmes récurrents. Les intervenants ont attiré l’attention sur les questions que soulèvent l’interopérabilité et le rapprochement, notamment la responsabilité à l’égard du fonctionnement de l’infrastructure de marché jetonisée, de la tenue de registres de propriété officiels, de la surveillance de la gouvernance relative aux registres et de la mise en œuvre des modifications touchant les protocoles. Il n’y a pas de consensus chez les intervenants à propos de la gouvernance de ces fonctions et des responsables en cas de problème opérationnel.
Auditabilité et certification
L’étendue des activités d’audit et de certification dans les marchés jetonisés a suscité plusieurs questions. Les intervenants ont indiqué qu’il pourrait être nécessaire d’élargir la certification au-delà des états financiers pour y inclure le code des contrats intelligents, les contrôles de cybersécurité, les modalités de gouvernance, les registres de propriété et le fonctionnement des principales infrastructures technologiques. Ils ont aussi fait remarquer qu’à l’heure actuelle, il est plutôt rare que l’expertise de l’auditeur englobe à la fois l’audit financier, la technologie de l’information, les protocoles de chaîne de blocs et la cybersécurité; de plus, on ne dispose pas encore de méthodologie d’audit largement reconnue pour les contrats intelligents, car les normes et procédures sont en cours d’élaboration.
Les intervenants ont indiqué qu’il importe, pour garantir une bonne auditabilité, d’assurer la traçabilité entre les jetons en chaîne et les actifs sous-jacents, de documenter les fonctionnalités et la gouvernance des contrats intelligents, de maintenir des contrôles opérationnels et de sécurité et de réévaluer les contrats intelligents à chaque modification majeure de leur code. Ils ont aussi fait ressortir l’importance des contrôles liés aux données provenant d’oracles ou d’autres sources externes qui alimentent les contrats intelligents.
Finance décentralisée : possibilités, modèles d’intégration et considérations réglementaires
E.1. Avantages potentiels et fonctionnalités possibles de l’infrastructure de finance décentralisée
Selon les intervenants, l’infrastructure de finance décentralisée présente plusieurs caractéristiques pouvant contribuer à l’innovation dans les marchés financiers.
Les systèmes de finance décentralisés peuvent recourir aux contrats intelligents pour intégrer des règles et fonctionnalités (par exemple, des restrictions applicables aux transferts, des obligations de conformité, des événements de marché ou des modalités de règlement) directement dans les actifs et les opérations. De plus, grâce aux contrats intelligents, des opérations et d’autres fonctions peuvent s’exécuter automatiquement lorsque des conditions prédéfinies sont réunies, ce qui peut réduire les interventions manuelles et améliorer l’efficience opérationnelle.
Souvent, les applications de finance décentralisée sont conçues pour interagir avec une infrastructure de chaîne de blocs partagée, ou s’y intégrer, et s’appuient sur des normes techniques communes. Ces caractéristiques favorisent l’interopérabilité d’un nombre grandissant d’applications et de produits, et permettent de combiner et de réutiliser dans plusieurs applications certaines fonctions financières, comme le prêt, l’emprunt, la gestion des sûretés et la négociation. Bon nombre d’intervenants jugent la composabilité très avantageuse, mais reconnaissent néanmoins qu’elle peut venir compliquer la surveillance en augmentant l’interconnexion et en ouvrant la voie à la réutilisation des mêmes actifs dans plusieurs opérations et applications.
L’infrastructure de finance décentralisée pourrait permettre aux utilisateurs d’accéder aux services financiers et d’interagir directement avec les applications reposant sur la chaîne de blocs, sans nécessairement avoir besoin de faire appel à certains intermédiaires traditionnels. Ainsi, des fonctions financières telles que le prêt, l’emprunt et la négociation pourraient s’effectuer au moyen de protocoles décentralisés plutôt que par les structures d’intermédiation classiques.
E.2. Intégration de la finance décentralisée dans les marchés réglementés
Les intervenants se sont prononcés sur les façons d’intégrer l’infrastructure de finance décentralisée dans les marchés des capitaux réglementés. Nombre d’entre eux privilégient les modèles à accès contrôlé ou avec permission dans lesquels seuls les participants approuvés et les portefeuilles vérifiés peuvent accéder aux protocoles pair à pair sous-jacents, plutôt que les modèles offrant un accès sans restriction.
Ainsi, les processus relatifs à l’intégration et à la connaissance du client, la surveillance de la conformité et le contrôle des accès pourraient être pris en charge par un service réglementé d’applications frontales donnant accès aux protocoles sous-jacents.
De l’avis des intervenants, ce type de modèle pourrait permettre de bénéficier des avantages technologiques de l’infrastructure de finance décentralisée, tout en maintenant la compatibilité avec les mesures de protection réglementaires actuelles. Plusieurs ont précisé qu’il faudrait probablement adopter une sélection d’éléments de la finance décentralisée (par exemple, le règlement, le transfert de jetons et certains autres mécanismes liés à la liquidité), car ses fonctionnalités ne conviennent peut-être pas toutes aux marchés réglementés.
E.3. Risques liés à la finance décentralisée et considérations réglementaires
Les intervenants ont relevé une panoplie de risques et de considérations réglementaires se rattachant à la finance décentralisée.
Selon les intervenants, les mécanismes de finance décentralisée pourraient miner les dispositifs traditionnels de surveillance et de protection des investisseurs. Les intermédiaires réglementés jouent un rôle de premier plan dans la surveillance, la reddition de comptes et la protection des investisseurs; en diminuant ou en éliminent l’intermédiation, on risquerait d’affaiblir certains niveaux de supervision et de contrôle actuels. Les intervenants ont aussi exprimé des préoccupations quant à la reddition de comptes et à la responsabilité, car il pourrait être difficile de déterminer les responsables en cas de défaillance opérationnelle, de manquement ou de préjudice causé à un investisseur.
Les intervenants ont rapporté que l’automatisation et le codage sont fréquemment présentés comme des moyens de réduire le recours aux intermédiaires et les interventions manuelles. Or, la question demeure à savoir qui exerce un contrôle sur le fonctionnement et la modification des protocoles, comment les décisions sont prises et à qui échoit la responsabilité en cas de problèmes survenant dans les systèmes lorsque l’opérateur n’est pas facilement identifiable.
Les intervenants ont mis en relief les risques associés aux vulnérabilités des contrats intelligents, à la défaillance des protocoles ou des oracles, aux incidents de cybersécurité et à l’infrastructure qui sert de pont entre différentes chaînes de blocs. Ils ont également signalé que les défaillances peuvent être immédiates et irréversibles, et que le recours à un code automatisé peut entraver la capacité des humains à assurer une surveillance, à intervenir ou à exercer un jugement critique face aux événements inattendus.
Les intervenants ont dit craindre une fragmentation de la liquidité entre les multiples protocoles et plateformes de négociation, fragmentation qui pourrait se traduire par un marché étroit ou volatil et des inefficiences dans l’établissement des cours. Certains ont aussi évoqué la possibilité que les mécanismes de formation des cours et de stabilisation des plateformes de négociation décentralisées ne soient pas aussi robustes que ceux des bourses traditionnelles et que cela se répercute sur l’efficience et la résilience en matière de négociation.
Compte tenu de ces risques, les intervenants sont généralement en faveur d’une réglementation axée sur le type d’activité, c’est-à-dire d’une approche selon laquelle les obligations réglementaires applicables dépendraient de la fonction exercée, comme la garde, la négociation, le règlement, l’intégration des participants ou le contrôle des accès, quelle que soit la technologie employée (approche « technologiquement neutre »). Selon eux, il y a lieu de poursuivre la surveillance réglementaire des entités qui s’occupent des processus liés à l’intégration et à la connaissance du client ou du contrôle dans le cadre d’un dispositif de finance décentralisée. Toutefois, certains redoutent que des obligations trop contraignantes risquent d’encourager la délocalisation des activités vers d’autres pays ou plateformes décentralisées échappant au contrôle des organismes de réglementation canadiens.
4. Projet jetonisation : phase 2
Passer du stade exploratoire aux travaux pratiques
La phase 1 a mis en évidence le vif intérêt que suscite la poursuite des travaux réglementaires sur la jetonisation et les moyens concrets de faire cheminer les initiatives en la matière, de l’étape du concept à celle de la mise en œuvre. Dans l’ensemble, les intervenants appuyaient la réalisation de travaux d’essai et d’expérimentation visant à acquérir de l’expérience pratique et à traiter les questions réglementaires. Ils ont souligné l’importance de créer des voies par lesquelles faire progresser les initiatives viables au-delà du stade de projet pilote ou de la décision réglementaire au cas par cas. Les intervenants ont par ailleurs avancé que, devant l’essor rapide des initiatives de jetonisation à l’étranger, l’efficience et la prévisibilité des travaux réglementaires pourraient influer à la fois sur l’innovation et la compétitivité des marchés des capitaux du Canada.
Partant des constatations dégagées de la phase 1, les ACVM entameront la phase 2 du Projet jetonisation en lançant un appel public à projets en 2026. Les sociétés qui développent des produits, des services, des infrastructures ou des modèles d’affaires liés à la jetonisation et présentant un intérêt pour les marchés des capitaux canadiens auront 120 jours pour soumettre leur projet.
La phase 2 s’articule autour des objectifs suivants :
- donner l’occasion aux acteurs de marché de présenter leurs initiatives de jetonisation;
- déterminer les voies réglementaires existantes ou potentielles de développement des initiatives de jetonisation;
- réunir des éléments probants concrets et tirer des apprentissages sur le plan réglementaire;
- approfondir la compréhension des ACVM à l’égard des modèles de jetonisation en émergence et de leurs répercussions sur les marchés des capitaux canadiens;
- établir s’il y aurait lieu de fournir des indications supplémentaires, d’entreprendre des projets réglementaires, d’améliorer la coordination réglementaire, d’effectuer des tests ou de prendre d’autres mesures;
- soutenir le développement responsable de marchés des capitaux jetonisés au Canada.
La phase 2 offrira un encadrement structuré tout en donnant la latitude nécessaire pour faciliter l’avancement des initiatives prêtes à entrer sur les marchés.
Tracer des voies de cheminement des initiatives de jetonisation
L’évaluation des projets s’effectuera selon des critères tels que la pertinence au regard des objectifs de la phase 2, les questions réglementaires soulevées, le potentiel d’enseignements réglementaires à en tirer, le niveau de participation des acteurs sectoriels ainsi que le stade de développement.
Selon la nature et le degré d’avancement des initiatives, il pourrait être nécessaire de procéder à des analyses juridiques, réglementaires ou techniques approfondies afin de trouver les voies qui conviennent, par exemple :
- des cadres et processus réglementaires existants;
- des essais circonscrits dans un environnement contrôlé;
- des approches réglementaires sur mesure;
- d’autres formes d’encadrement réglementaire.
Utilité des essais circonscrits
Les essais circonscrits se déroulent suivant une trajectoire réglementaire contrôlée qui permet de tester des activités de marché novatrices à une échelle appropriée et pendant une durée déterminée en respectant les paramètres, mesures de protection, obligations d’information et points de décision définis.
Parce qu’ils permettent de collecter des éléments probants concrets dans un environnement contrôlé, ces essais aident les ACVM et les acteurs de marché à mieux comprendre le fonctionnement de nouveaux produits, services et modèles d’affaires dans la pratique ainsi que les questions de réglementation et de protection des investisseurs s’y rattachant. Leurs résultats peuvent être utiles pour tirer des enseignements sur le plan réglementaire, fonder des décisions sur des données probantes et déterminer les conditions à rassembler pour déployer une activité à grande échelle. De plus, leur structure favorise l’uniformité, la transparence et l’acquisition d’une compréhension commune à l’ensemble des participants et des membres des ACVM.
Si elles jugent qu’un projet soumis au cours de la phase 2 présente un large champ d’application et mérite de faire l’objet d’un examen approfondi, les ACVM pourraient élaborer un cadre circonscrit de participation pour un modèle d’affaires donné.
La soumission d’un projet dans le cadre de la phase 2 du Projet jetonisation ne garantit pas qu’il fera l’objet d’un tel cadre. Les ACVM développent aussi des capacités d’essais circonscrits pour d’autres secteurs d’innovation. Elles communiqueront de l’information à ce sujet en 2027.
La phase 2 vise à dégager une trajectoire claire pour passer de la réflexion réglementaire aux actions concrètes. Par sa flexibilité, elle favorisera le développement des initiatives de jetonisation tout en permettant aux ACVM d’acquérir une expérience pratique d’encadrement réglementaire et de veiller au maintien de la protection des investisseurs, de l’intégrité du marché et des mesures d’atténuation des risques.
Glossaire
Principaux termes et concepts
Voici quelques termes utiles à la compréhension des points abordés dans le présent rapport sur la phase 1 du Projet jetonisation.
Actif jetonisé
Actif, droit, obligation ou autre intérêt représenté par un jeton sur une chaîne de blocs ou un autre type de registre distribué. Sur le plan juridique, les droits et intérêts associés à un actif jetonisé dépendent de sa structure ainsi que des modalités contractuelles et légales applicables.
Chaîne de blocs avec ou sans permission
Chaîne de blocs qui, selon le cas, restreint l’accès à certaines fonctions de réseau, telles que la validation d’opérations, les activités de gouvernance, la consultation des données du réseau ou le déploiement d’applications, de manière que seuls les participants approuvés peuvent les effectuer (chaîne de blocs avec permission) ou permet aux participants de réaliser ces fonctions suivant un protocole, sans l’approbation d’une autorité centrale (chaîne de blocs sans permission). À l’heure actuelle, nombre de modèles institutionnels combinent une infrastructure de base sans permission (couramment appelée « couche 1 » ou « L1 ») à des applications, cadres de gouvernance ou contrôles d’accès avec permission.
Chaîne de blocs privée ou publique
Selon le cas, chaîne de blocs sans permission à laquelle seuls les utilisateurs approuvés peuvent accéder ou participer (chaîne de blocs privée), ou chaîne de blocs avec permission généralement accessible à toute personne qui souhaite y accéder ou y participer (chaîne de blocs publique).
Composabilité
Capacité que possèdent des applications, des contrats intelligents, des actifs ou des protocoles à interagir et à s’assembler les uns avec les autres. La composabilité permet de combiner différentes fonctions financières ou de les réutiliser dans plusieurs applications reposant sur la chaîne de blocs.
Application logicielle déployée dans un registre distribué et qui exécute des actions prédéfinies lorsque certaines conditions spécifiées sont remplies. Il est possible de programmer le contrat intelligent pour automatiser de nombreux aspects d’une opération, notamment le contrôle de conformité, la vérification de l’information, le transfert des actifs, les fonctions de gestion et d’autres processus impliquant traditionnellement une intervention manuelle.
Dépôt bancaire jetonisé
Représentation numérique, sur une chaîne de blocs ou un autre type de registre distribué, d’un élément du passif-dépôts d’une institution de dépôts réglementée. Le dépôt bancaire jetonisé représente une créance sur l’institution; il ne s’agit ni d’un jeton stable ni d’une monnaie numérique de banque centrale.
En chaîne et hors chaîne
Qualité, selon le cas, des opérations, des enregistrements, des actifs ou des processus qui se déroulent ou sont maintenus sur la chaîne de blocs (en chaîne) ou en dehors de celle-ci (hors chaîne). S’agissant de registres distribués non structurés en chaîne de blocs, on peut employer les expressions « en registre » et « hors registre ».
Écosystème de services financiers déployés au moyen de technologies des registres distribués (TRD) et de contrats intelligents. Les systèmes de finance décentralisée peuvent servir à automatiser des processus et à réaliser des activités en mode pair à pair, par exemple l’activité de négociation, le prêt, l’emprunt ou la gestion des sûretés. La finance décentralisée englobe un large éventail de modalités présentant divers degrés de décentralisation : certaines visent à réduire le contrôle centralisé et s’appuient principalement sur des contrats intelligents et des mécanismes de gouvernance distribués, tandis que d’autres recourent à des entités identifiables (par exemple, des développeurs, des organes de gouvernance, des opérateurs d’applications frontales ou des fournisseurs d’infrastructures) ou à des dispositifs de contrôle d’accès.
Interopérabilité
Capacité que possèdent des systèmes, des réseaux, des applications ou des infrastructures de marché hétérogènes à échanger de l’information ou des actifs et à fonctionner conjointement. Dans les marchés jetonisés, l’interopérabilité peut englober l’interaction entre différents registres distribués ou entre des systèmes de registres distribués et l’infrastructure des marchés financiers traditionnels.
Jetonisation
Création d’un identifiant numérique unique (jeton) représentant un actif, un droit, une obligation ou un autre intérêt sur une chaîne de blocs ou un autre type de registre distribué.
Cryptoactif conçu pour maintenir une valeur stable par rapport à la valeur d’une monnaie fiduciaire. Pour stabiliser sa valeur, le jeton stable peut notamment recourir à une réserve composée d’actifs très liquides libellés dans la monnaie de référence ou à d’autres mécanismes, comme des algorithmes d’autorégulation de l’offre en fonction de la demande. Les jetons stables font partie des « cryptoactifs arrimés à une valeur », terme employé par le personnel des ACVM dans diverses publications et décisions.
Monnaie numérique de banque centrale (MNBC)
Monnaie émise sous forme numérique par une banque centrale à titre de passif. Les MNBC dites « de gros » sont habituellement destinées aux institutions financières admissibles, pour leurs activités de paiement et de règlement, plutôt qu’au grand public.
Natif de la chaîne de blocs
Qualité d’un actif, d’un instrument, d’une application ou d’un système qui provient directement de la chaîne de blocs, ou encore s’y exécute ou s’y enregistre directement, plutôt que de représenter quelque chose existant principalement ailleurs que sur cette chaîne de blocs ou de servir uniquement d’interface pour un processus ou un système externe. Le fonctionnement d’un élément natif de la chaîne de blocs repose généralement sur un contrat intelligent, la TRD ainsi que des données et des flux de travail se trouvant à même la chaîne de blocs.
Oracle
Service qui alimente les applications de la chaîne de blocs et les contrats intelligents en données de marché et de référence externes, comme les cours, les taux d’intérêt, les événements de marché et d’autres données du monde réel. L’oracle fournit l’information nécessaire au fonctionnement des actifs jetonisés et des contrats intelligents qui ne se trouve pas sur la chaîne de blocs.
Portefeuille numérique
Support logiciel ou matériel servant au stockage des clés cryptographiques ou des données de connexion qui permettent à l’utilisateur d’accéder à des actifs numériques, de les contrôler ou de les transférer. Le contrôle du portefeuille ou des clés privées qui s’y trouvent ne confère pas nécessairement la propriété des actifs qui y sont associés.
Règlement atomique
Mécanisme par lequel un ensemble d’actions reliées s’exécute en une seule opération indivisible selon le principe du « tout ou rien ». Ce terme désigne les relations conditionnelles entre les actions et n’implique pas nécessairement un règlement instantané ou en temps réel. Dans les marchés financiers, il sert communément à décrire la capacité de la TRD à régler le volet actif et le volet paiement en une seule opération indivisible. Le paiement en numéraire peut notamment se faire au moyen de dépôts bancaires jetonisés, de MNBC de gros ou de jetons stables, chacun de ces modes étant assorti de caractéristiques différentes en matière de législation, de réglementation, de crédit et de liquidité.
Sûreté jetonisée
Actif ou intérêt garantissant l’exécution d’une obligation et représenté par un jeton. La garantie que procure la sûreté jetonisée dépend de facteurs tels que les droits représentés par le jeton, les modalités de propriété et de contrôle, la valeur, la liquidité, la transférabilité et la force exécutoire en cas d’insolvabilité ou de défaillance.
Technologie des registres distribués (TRD)
Technologie reliée aux systèmes permettant l’enregistrement, le partage et la synchronisation d’opérations ou d’autres données entre plusieurs ordinateurs ou participants aux réseaux. L’enregistrement s’effectue selon des processus technologiques convenus, par exemple des protocoles de validation des opérations et de mise à jour des registres. La chaîne de blocs est un type de TRD, mais les registres distribués ne sont pas tous structurés en chaîne de blocs.
Titre intermédié
Droit de propriété d’une personne sur un actif financier qu’elle détient via un intermédiaire en valeurs mobilières. Sa nature et son étendue dépendent de la législation applicable en matière de transfert de valeurs mobilières ainsi que des modalités relatives au compte et à la garde.
Titre jetonisé
Titre représenté par un jeton sur une chaîne de blocs ou un registre distribué. Selon sa structure, le jeton peut constituer le titre en soi, représenter un titre intermédié ou procurer au détenteur une exposition économique au titre de référence sans lui en conférer la propriété.
Web3
Ensemble des applications, services et écosystèmes reposant sur la technologie de la chaîne de blocs qui exploitent la TRD, les contrats intelligents et les actifs numériques pour décentraliser la propriété, la gouvernance et le transfert de valeur. Le Web3 comprend notamment les fournisseurs d’infrastructures de chaînes de blocs, les applications décentralisées, les protocoles relatifs à la finance décentralisée, les fournisseurs de services liés aux actifs numériques et d’autres organisations qui développent ou utilisent la technologie de la chaîne de blocs, ou en facilitent le fonctionnement.
Questions
Veuillez adresser vos questions à l’une des personnes suivantes :
British Columbia Securities Commission
Catherine Tearoe
Senior Legal Counsel, Capital Markets Regulation
ctearoe@bcsc.bc.ca
Anton Lunyov
Legal Counsel, Capital Markets Regulation
alunyov@bcsc.bc.ca
Ian Fong (he/his)
Legal Counsel, Legal Services, Corporate Finance
ifong@bcsc.bc.ca
Alberta Securities Commission
Mohamed Zohiri
Legal Counsel and FinTech Adviser, Advanced Research and Knowledge Management (ARKM)
Mohamed.Zohiri@asc.ca
Ryan Clements
Director, Advanced Research & Knowledge Management
Ryan.Clements@asc.ca
Autorité des marchés financiers
Nicole Truong
Analyste experte à la réglementation
Direction de l’encadrement de la gestion d’actifs et de l’innovation technologique
Nicole.Truong@lautorite.qc.ca
Arina Qendro
Analyste à l’encadrement des valeurs mobilières
Direction de la surveillance des sociétés
Arina.qendro@lautorite.qc.ca
Commission des services financiers et des services aux consommateurs du Nouveau Brunswick
Jake Calder
Manager of Policy, Securities
Jake.Calder@fcnb.ca
Commission des valeurs mobilières du Manitoba
Chris Besko
Executive Director
chris.besko@gov.mb.ca
Financial and Consumer Affairs Authority of Saskatchewan
Caroline Smith
Senior Legal Counsel, Securities Division
caroline.smith@gov.sk.ca
Nova Scotia Securities Commission
Peter Lamey
Legal Analyst, Corporate Finance
peter.lamey@novascotia.ca
Commission des valeurs mobilières de l’Ontario
Amanda Ramkissoon
Senior Legal Counsel, Office of Economic Growth and Innovation
aramkissoon@osc.ca
Gloria Tsang
Senior Legal Counsel, Trading and Markets Division
gtsang@osc.ca
- Les acteurs de marché comprennent un large éventail de personnes et d’organisations participant aux marchés des capitaux, notamment les émetteurs, les investisseurs, les courtiers en placement, les courtiers sur le marché dispensé, les gestionnaires de portefeuille, les gestionnaires de fonds d’investissement, les gardiens de valeurs, les marchés, les plateformes de négociation, les fournisseurs de services de compensation et de règlement, les agents des transferts, les institutions financières et d’autres fournisseurs de services intervenant dans l’émission, la négociation, la garde, le règlement ou l’administration de titres. ↩︎
- La BC Securities Commission (BCSC) ne publie pas le présent rapport pour le moment en raison des restrictions à la publication découlant de la tenue des élections provinciales en Colombie-Britannique. Son personnel prévoit le publier à une date ultérieure. ↩︎
- Des acteurs de marché, des décideurs et des observateurs sectoriels ont cité la jetonisation comme un secteur de développement de marché qui retient de plus en plus l’intérêt : McKinsey & Company. From Ripples to Waves: The Transformational Power of Tokenizing Assets, [En ligne], le 20 juin 2024. [https://www.mckinsey.com/industries/financial-services/our-insights/from-ripples-to-waves-the-transformational-power-of-tokenizing-assets]. C’est le cas notamment d’institutions financières, par exemple BlackRock, dans BlackRock Launches its First Tokenized Fund, BUIDL, on a Public Blockchain,[En ligne], le 20 mars 2024, [https://www.businesswire.com/news/home/20240320771318/en/BlackRock-Launches-Its-First-Tokenized-Fund-BUIDL-on-the-Ethereum-Network]; de fournisseurs d’infrastructure de marché, par exemple Euroclear, dans Euroclear launches DLT solution for the issuance of digital securities, [En ligne], le 24 octobre 2023 [https://www.euroclear.com/newsandinsights/en/press/2023/2023-mr-14-euroclear-launches-dlt-solution.html]; de PNC, par exemple Robinhood, dans Robinhood Launches Stock Tokens, [En ligne], [https://robinhood.com/us/en/newsroom/robinhood-launches-stock-tokens-reveals-layer-2-blockchain-and-expands-crypto-suite-in-eu-and-us-with-perpetual-futures-and-staking/]; de sociétés technologiques, par exemple Coinbase Asset Management, dans Coinbase and Coinbase Asset Management Announce Project Diamond, [En ligne], [https://www.coinbase.com/en-ca/blog/coinbase-and-coinbase-asset-management-announce-project-diamond-a-smart]; d’organismes de réglementation, par exemple la Financial Conduct Authority, dans Digital Securities Sandbox (DSS), [En ligne], [https://www.fca.org.uk/firms/innovation/digital-securities-sandbox]; et de décideurs, par exemple la Monetary Authority de Singapour, dans Project Guardian, [En ligne], [https://www.mas.gov.sg/schemes-and-initiatives/project-guardian]. ↩︎
- Règlement (UE) 2023/1114 sur les marchés de crypto-actifs, [En ligne], 2023, JO L 150, p. 40.
[https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX:32023R1114]. ↩︎ - SIX Group. Digital Assets Services, [En ligne]. [https://www.six-group.com/en/products-services/securities-services/digital-assets.html]. ↩︎
- Banque du Canada. Monnaies numériques et technologies financières : projets, [En ligne]. [https://www.banqueducanada.ca/recherches/monnaies-numeriques-et-technologies-financieres/projets/]. ↩︎
- Banque des règlements internationaux. Project Agorá: Exploring Tokenization of Cross-Border Payments, [En ligne], le 27 mai 2026. [https://www.bis.org/project/agora]. ↩︎
- Banque du Canada. La Banque du Canada, Exportation et développement Canada, RBC et la TD ont mené à bien une expérience d’émission d’obligation au moyen de la technologie de registre distribué, [En ligne], le 5 mars 2026. [https://www.bankofcanada.ca/2026/03/bank-canada-export-development-canada-rbc-td-successfully-complete-bond-issuance-experiment-distributed-ledger-technology/]. Voir la décision de la CVMO intitulée Re RBC Dominion Securities Inc. concernant le projet Samara, [En ligne], le 2 mars 2026. [https://www.osc.ca/sites/default/files/2026-03/ord_20260302_project-samara.pdf]. Voir aussi ARORA, Rakesh et collab., Project Samara Research Paper (Document analytique du personnel 2026-8 (en anglais seulement) de la Banque du Canada), [En ligne], mars 2026, Banque du Canada. [https://www.bankofcanada.ca/wp-content/uploads/2026/03/sap2026-8.pdf]. ↩︎
- BANERJEE, Anutosh, et collab., McKinsey & Company, From Ripples to Waves: The Transformational Power of Tokenizing Assets, [En ligne], le 20 juin 2024, [https://www.mckinsey.com/industries/financial-services/our-insights/from-ripples-to-waves-the-transformational-power-of-tokenizing-assets?ref=blog.tokenizer.estate]; SURESH, Rajaram, et collab., Boston Consulting Group, Relevance of On-chain Asset Tokenization in ‘Crypto Winter’, [En ligne], le 12 septembre 2022, [https://www.bcg.com/publications/2022/relevance-of-on-chain-asset-tokenization]. ↩︎
- Galaxy Digital : Galaxy and Superstate Launch GLXY Tokenized Public Shares on Solana, [En ligne], le 3 septembre 2025. [https://www.galaxy.com/newsroom/galaxy-superstate-launch-glxy-tokenized-public-shares]. Backed Assets (JE) Limited : Product Legal Overview, [En ligne] [https://docs.xstocks.fi/docs/product-legal-overview]. xStocks : xStocks: Tokenized Equities, [En ligne], [https://xstocks.com/]. Robinhood : « Stock Tokens », Robinhood Chain Documentation, [En ligne], [https://docs.robinhood.com/chain/stock-tokens/]. Robinhood Markets, Inc. : Robinhood Launches Stock Tokens, Reveals Layer 2 Blockchain, and Expands Crypto Suite in EU and US with Perpetual Futures and Staking, [En ligne], le 30 juin 2025, [https://www.nasdaq.com/press-release/robinhood-launches-stock-tokens-reveals-layer-2-blockchain-and-expands-crypto-suite]. ↩︎
- Galaxy Digital Holdings Ltd. Galaxy and Broadridge Bring Proxy Voting On-Chain for Tokenized Equities, [En ligne], le 6 avril 2026. [https://www.broadridge.com/press-release/2026/broadridge-live-with-on-chain-governance].
HUANG, Vicky Ge. « Securitize Partners with Computershare to Tokenize U.S. Stocks », Wall Street Journal, [En ligne], le 29 avril 2026. [http://www.wsj.com/livecoverage/fed-interest-rate-decision-earnings-04-29-2026/card/securitize-partners-with-computershare-to-tokenize-u-s-stocks-WNIMzlSDS7gHPjX8KMtK]. ↩︎ - Les intervenants ont fait remarquer qu’à partir du moment où l’opération devient techniquement définitive sur le registre distribué, son enregistrement demeure généralement immuable. En cas d’erreur, l’effet financier peut être renversé, compensé ou ajusté au moyen d’une opération distincte. Les sociétés devront tenir compte de ces questions et de leurs répercussions, notamment sur l’information et les impôts de leurs clients. ↩︎
- Les titres jetonisés pourraient aussi être transférés directement d’un portefeuille à un autre sans l’intervention d’un intermédiaire (bourse, système de négociation parallèle, courtier ou autre). Généralement, on ne considérerait pas ce mode de transfert bilatéral comme une plateforme de négociation à proprement parler, mais il s’ajoute aux mécanismes auxquels peuvent recourir les acteurs de marché pour transférer des actifs jetonisés, sous réserve des obligations légales et réglementaires applicables. ↩︎
- Cette approche a été comparée, par analogie, à Internet : les obligations réglementaires visent généralement les services et activités en ligne plutôt que les protocoles sous-jacents. Dans le cas d’une chaîne de blocs sans permission, la surveillance pourrait ainsi s’exercer principalement sur les applications et les mécanismes de contrôle d’accès plutôt que sur l’infrastructure de chaîne de blocs elle-même. ↩︎